Báo cáo lưu chuyển tiền tệ: Cách đọc và ứng dụng cho quản trị
Có một nghịch lý phổ biến tại nhiều doanh nghiệp vừa và nhỏ (SME) tại Việt Nam: Báo cáo kết quả kinh doanh ghi nhận mức lãi kỷ lục, nhưng tài khoản ngân hàng của công ty lại cạn kiệt, thậm chí không đủ thanh toán công nợ nhà cung cấp hay lương nhân sự vào cuối tháng. Lợi nhuận chỉ là một ý niệm kế toán, còn dòng tiền mới là oxy nuôi sống doanh nghiệp. Báo cáo lưu chuyển tiền tệ (Cash Flow Statement) chính là công cụ chuẩn xác nhất phản ánh thể trạng tài chính thực tế, giúp nhà lãnh đạo tránh khỏi cái bẫy "chết trên đống tài sản".
Tóm tắt nhanh cho lãnh đạo bận rộn
- Lợi nhuận không bằng tiền mặt: Doanh thu ghi nhận trên hóa đơn không đồng nghĩa với tiền đã về tài khoản; kiểm soát dòng tiền thuần mới đảm bảo năng lực chi trả thực tế.
- Ba dòng chảy cốt lõi: Hoạt động kinh doanh (OCF) phải luôn dương; Hoạt động đầu tư (ICF) cần đúng thời điểm; Hoạt động tài chính (FCF) phải duy trì cấu trúc vốn an toàn.
- Rút ngắn chu kỳ tiền mặt (CCC): Quản trị chặt chẽ hàng tồn kho, siết nợ phải thu và đàm phán kéo dài hạn nợ phải trả.
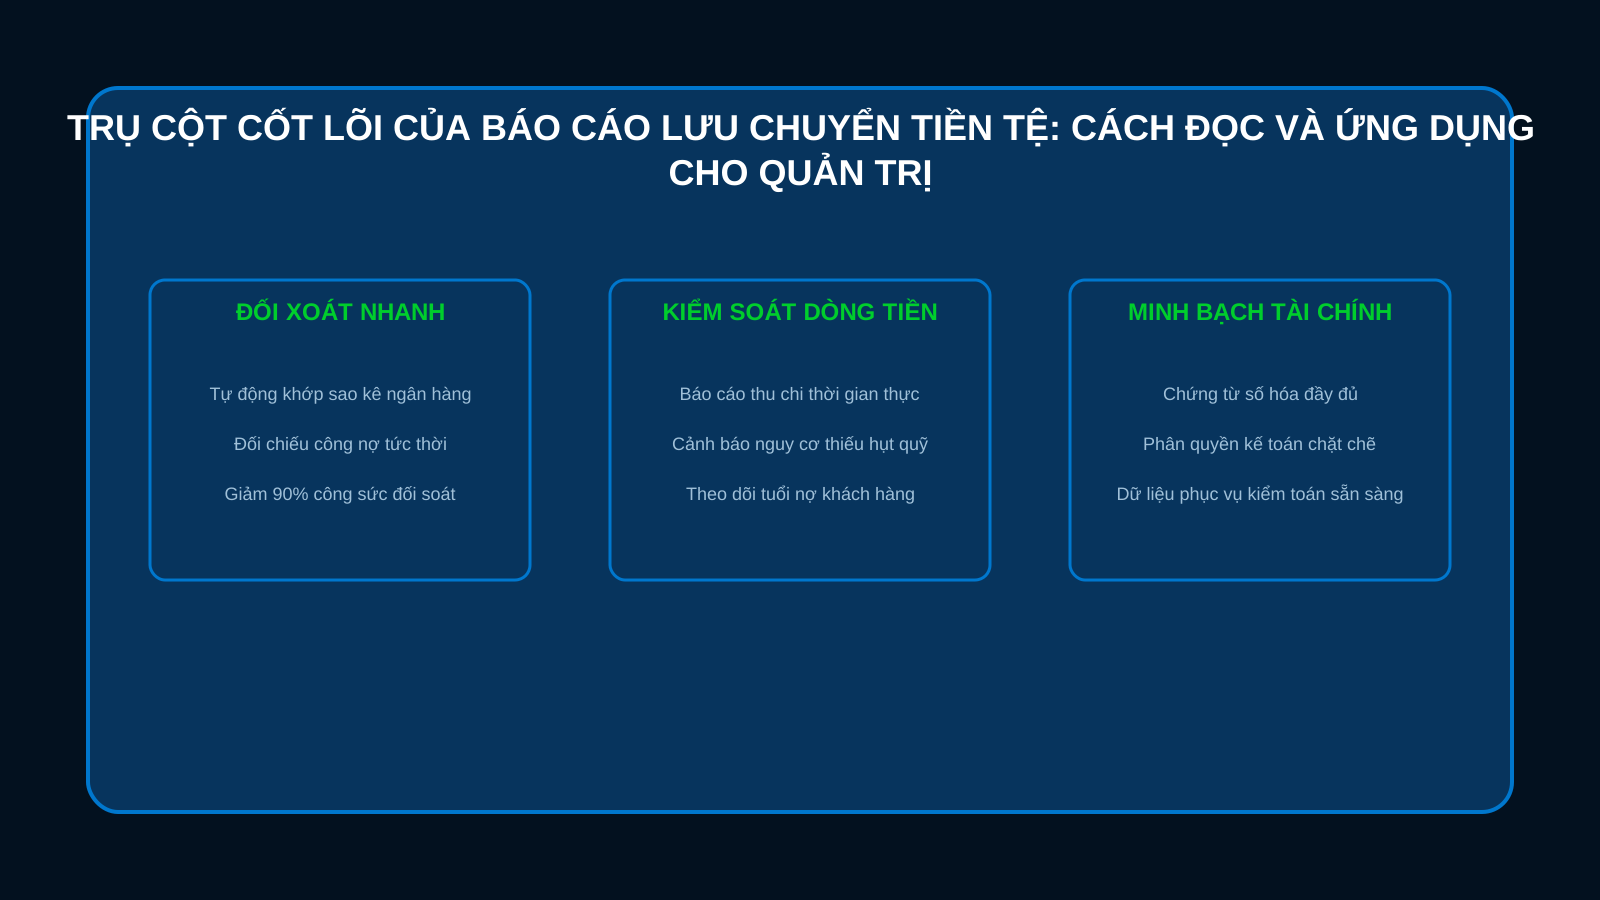
- Số hóa dữ liệu theo thời gian thực: Loại bỏ các bảng tính phân mảnh; chuyển đổi sang Vua Hệ Thống để tự động hóa đối soát và dự báo dòng tiền chính xác.
1. Giải mã ba dòng tiền cốt lõi: Đọc đúng để thấy bản chất vận hành
Để đánh giá năng lực sống còn của doanh nghiệp, lãnh đạo không cần đi sâu vào mọi định khoản kế toán mà cần tập trung đọc chuẩn 3 luồng tiền chính:
1.1. Dòng tiền từ hoạt động kinh doanh (Operating Cash Flow - OCF)
Đây là thước đo chuẩn xác nhất về sức khỏe mô hình kinh doanh cốt lõi. OCF phản ánh lượng tiền thực thu và thực chi từ việc bán sản phẩm, dịch vụ. Nếu một doanh nghiệp liên tục báo lãi ròng nhưng OCF âm trong nhiều quý liên tiếp, nguyên nhân chủ yếu nằm ở việc bị chiếm dụng vốn qua công nợ khách hàng hoặc tồn kho ứ đọng nghiêm trọng.
1.2. Dòng tiền từ hoạt động đầu tư (Investing Cash Flow - ICF)
Khoản mục này ghi nhận các khoản chi mua sắm tài sản cố định (CAPEX), máy móc, cơ sở vật chất hoặc đầu tư vào công nghệ nền tảng. ICF thường âm ở các doanh nghiệp đang mở rộng quy mô. Vấn đề chỉ trở nên rủi ro khi tốc độ chi tiêu đầu tư vượt quá khả năng tạo tiền của OCF mà không có phương án bù đắp bền vững.
1.3. Dòng tiền từ hoạt động tài chính (Financing Cash Flow - FCF)
Phản ánh biến động về vốn chủ sở hữu và nợ vay ngân hàng. Dòng tiền này dương khi doanh nghiệp huy động thêm vốn hoặc giải ngân vốn vay, và âm khi trả nợ gốc hoặc chi trả cổ tức. Lãnh đạo cần lưu ý: FCF liên tục dương để bù đắp cho OCF âm là dấu hiệu cảnh báo doanh nghiệp đang dùng nợ vay để duy trì hoạt động tồn tại cầm chừng.
2. Ứng dụng báo cáo lưu chuyển tiền tệ vào tối ưu hóa chi phí và hiệu suất
Đọc báo cáo lưu chuyển tiền tệ không chỉ để kiểm tra quá khứ, mà là để đưa ra các quyết định điều hành cụ thể:
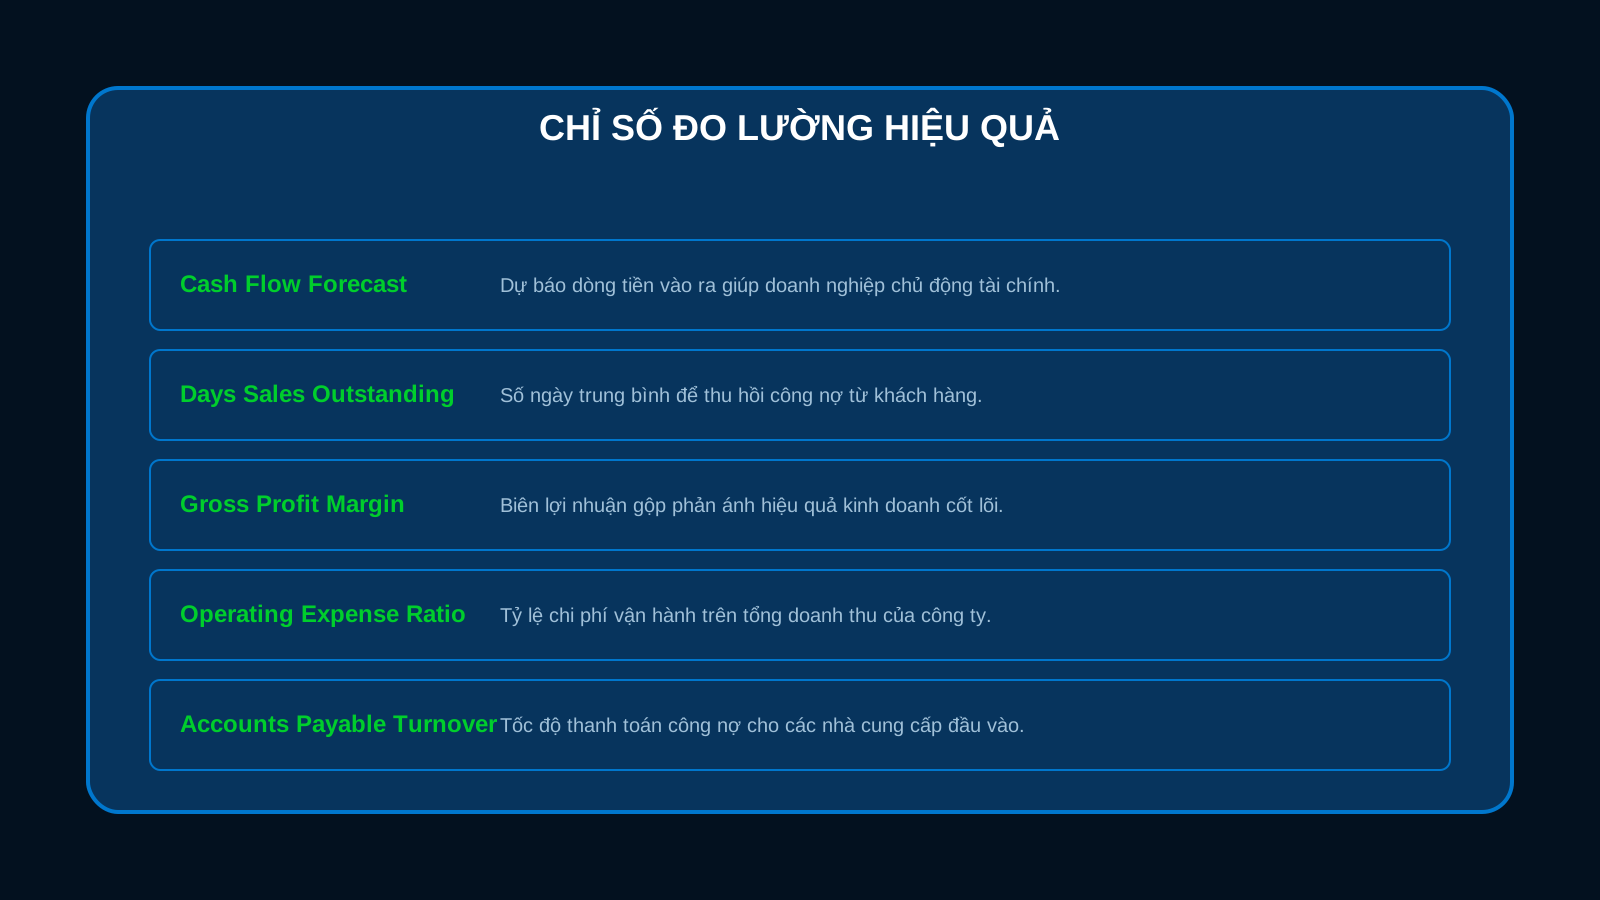
- Tối ưu hóa Chu kỳ chuyển đổi tiền mặt (Cash Conversion Cycle - CCC): Theo dõi sát thời gian từ lúc xuất tiền mua nguyên vật liệu đến khi thu được tiền từ khách hàng. Cắt giảm chu kỳ này thông qua việc siết chặt hạn mức tín dụng công nợ và tối ưu quy trình kho vận.
- Cân bằng tăng trưởng kinh doanh và thanh khoản: Khi triển khai các chiến dịch phủ sóng thương hiệu qua Vua SEO Top kết hợp hạ tầng kênh số từ Vua Website, doanh thu thường tăng tốc đột biến. Nhà quản trị phải đối chiếu tỷ lệ thu tiền ngay để chuẩn bị vốn lưu động phục vụ sản xuất, tránh tình trạng "vỡ trận thanh khoản do tăng trưởng nóng".
- Xây dựng quỹ dự phòng biến động: Báo cáo dòng tiền cho biết mức tiêu hao tiền mặt định kỳ (Burn Rate), giúp ban điều hành xác định chính xác số lượng tháng dự phòng an toàn để ứng phó với biến động thị trường.
3. Chuyển đổi từ quản trị tiền mặt thủ công sang tự động hóa thông minh
Tại đa số doanh nghiệp quy mô vừa, báo cáo lưu chuyển tiền tệ thường được tổng hợp trên các file bảng tính rời rạc vào giữa tháng sau. Độ trễ thông tin từ 15 đến 30 ngày khiến ban lãnh đạo hoàn toàn mất thế chủ động trước các biến cố tài chính.
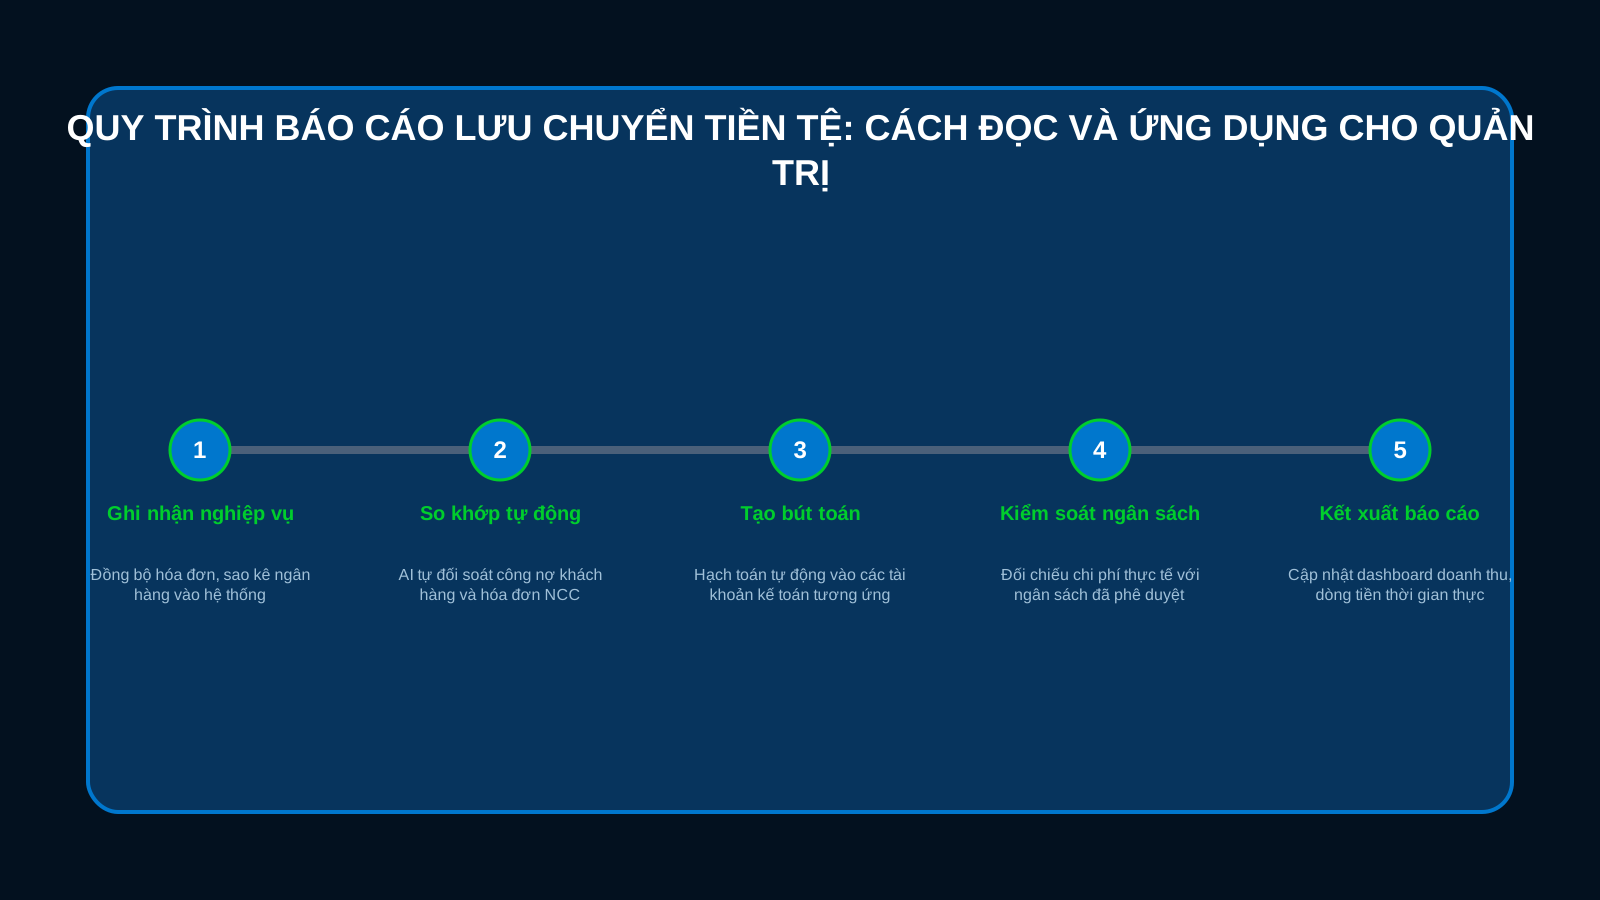
Việc triển khai một nền tảng ERP chuẩn mực cho phép liên thông dữ liệu kế toán với quy trình bán hàng, kho vận và mua hàng. Khi mỗi giao dịch phát sinh được định danh và xử lý tức thì, báo cáo lưu chuyển tiền tệ sẽ được tạo lập theo thời gian thực (Real-time Cash Flow). Đồng thời, việc ứng dụng trí tuệ nhân tạo phân tích xu hướng chi tiêu và dự phóng công nợ giúp ban giám đốc nhìn thấy trước các nút thắt thanh khoản từ 60 đến 90 ngày để kịp thời điều chỉnh kế hoạch kinh doanh.
Câu hỏi thường gặp (FAQ)
1. Tại sao doanh nghiệp có lợi nhuận cao nhưng dòng tiền kinh doanh (OCF) vẫn âm?
Hiện tượng này xuất phát từ nguyên tắc kế toán dồn tích (Accrual Accounting). Doanh thu được ghi nhận ngay khi phát hành hóa đơn và bàn giao hàng hóa, dù tiền chưa về tài khoản. Nếu khách hàng chậm trả nợ hoặc hàng hóa tồn kho quá nhiều, doanh nghiệp vẫn ghi nhận lãi trên sổ sách nhưng thực tế không có tiền mặt để duy trì vận hành.
2. SME nên lập báo cáo lưu chuyển tiền tệ theo phương pháp trực tiếp hay gián tiếp?
Phương pháp trực tiếp phản ánh rõ ràng các khoản thu - chi thực tế bằng tiền mặt, rất trực quan cho việc kiểm soát chi tiêu hàng tuần của CEO. Tuy nhiên, phương pháp gián tiếp lại chỉ ra chính xác cầu nối giữa Lợi nhuận sau thuế và Dòng tiền thuần từ kinh doanh, bóc tách rõ tác động của công nợ, khấu hao và tồn kho. Doanh nghiệp nên sử dụng phương pháp trực tiếp cho vận hành ngắn hạn và phương pháp gián tiếp cho hoạch định chiến lược.
3. Tần suất theo dõi báo cáo dòng tiền như thế nào là tối ưu cho ban điều hành?
Trong điều kiện vận hành ổn định, ban điều hành cần đánh giá dự báo dòng tiền theo tuần và phân tích báo cáo chi tiết theo tháng. Trong giai đoạn doanh nghiệp mở rộng quy mô, tái cấu trúc hoặc thị trường biến động mạnh, việc theo dõi dòng thu - chi phải được thực hiện hàng ngày dựa trên các hệ sinh thái phần mềm quản trị tự động.