Cách phát hiện sớm các nguy cơ mất cân đối tài chính
Mất cân đối tài chính hiếm khi xuất hiện đột ngột. Phần lớn doanh nghiệp rơi vào thiếu tiền mặt sau một giai đoạn dài có doanh thu, có đơn hàng, thậm chí vẫn báo lãi trên sổ sách. Vấn đề nằm ở chỗ dòng tiền thực tế không theo kịp tốc độ chi tiêu, công nợ tăng nhanh hơn doanh thu thu về và năng lực kiểm soát vận hành không đủ sâu để cảnh báo sớm.
Với SME Việt Nam, phát hiện sớm nguy cơ tài chính không chỉ là nhiệm vụ của kế toán hay CFO. CEO, COO và trưởng bộ phận kinh doanh cần cùng nhìn vào một hệ thống dữ liệu thống nhất: tiền vào, tiền ra, tồn kho, công nợ, biên lợi nhuận và kế hoạch thanh toán trong các tuần tới. Doanh nghiệp càng phát hiện sớm, càng có nhiều lựa chọn xử lý với chi phí thấp.
Tóm tắt nhanh cho lãnh đạo bận rộn
- Doanh thu tăng không đồng nghĩa dòng tiền khỏe; cần theo dõi khả năng thu tiền và nghĩa vụ thanh toán thực tế.
- Công nợ phải thu, tồn kho và chi phí cố định là ba khu vực dễ tạo áp lực tiền mặt nhất.
- Ngân sách phải được so sánh liên tục với thực chi, không chỉ đánh giá vào cuối tháng hoặc cuối quý.
- Dữ liệu phân tán giữa bán hàng, kho, kế toán và mua hàng làm chậm cảnh báo rủi ro.
- Hệ thống quản trị tập trung giúp lãnh đạo nhìn thấy chênh lệch trước khi nó trở thành khủng hoảng.
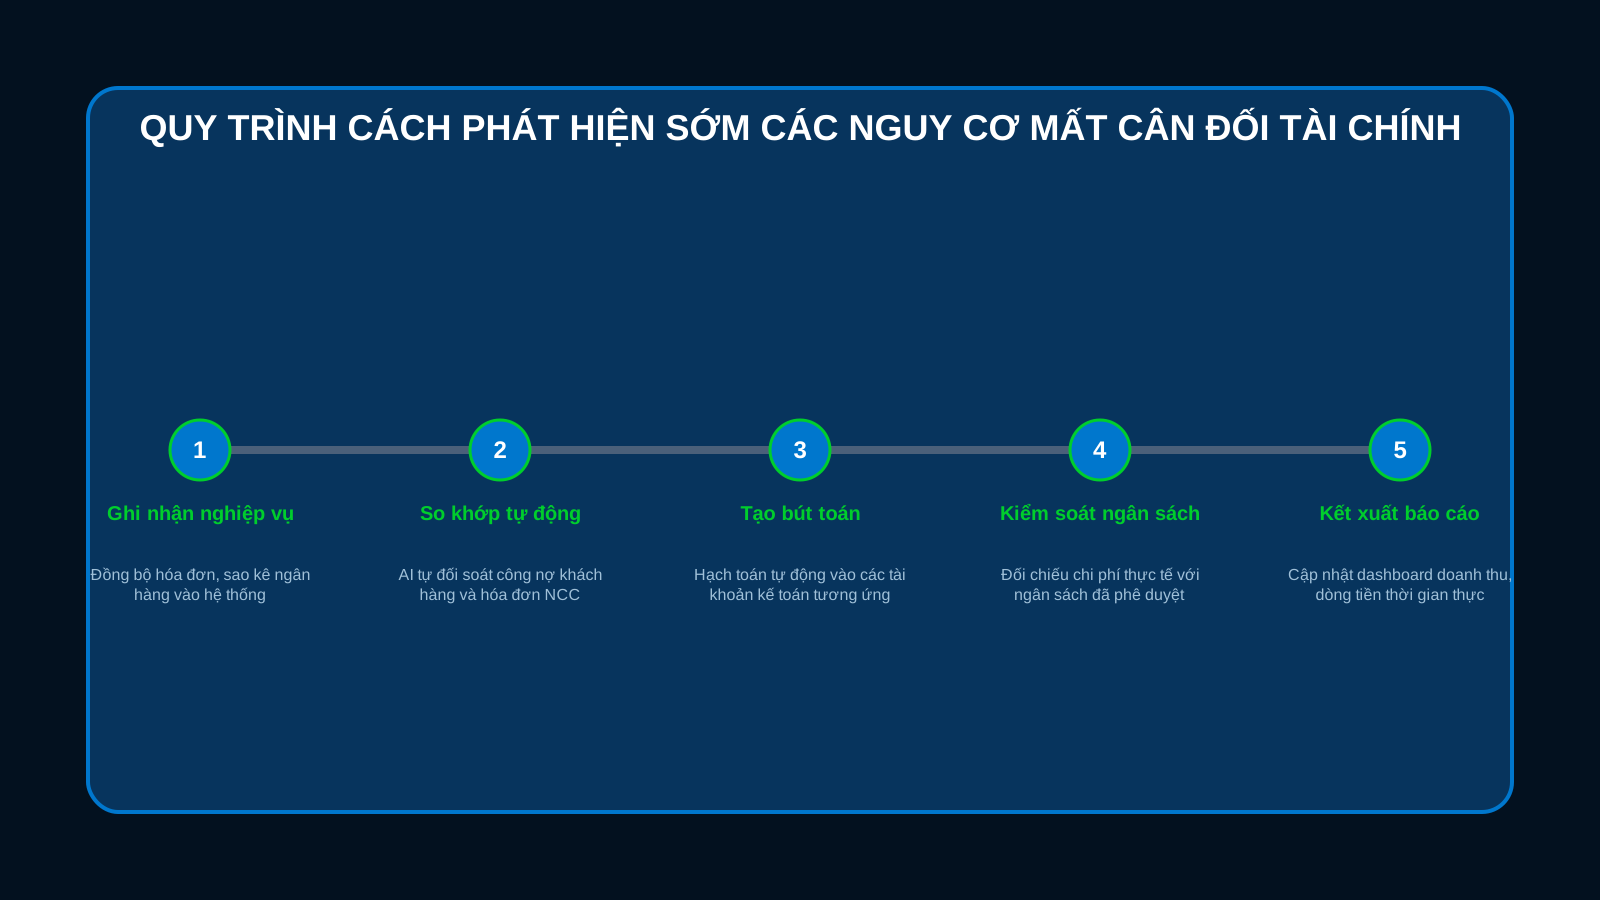
1. Nhận diện các tín hiệu sớm từ dòng tiền
Dòng tiền là chỉ báo đáng tin cậy hơn lợi nhuận ngắn hạn. Một doanh nghiệp có thể ghi nhận lợi nhuận nhưng vẫn không đủ tiền để trả lương, thanh toán nhà cung cấp hoặc đáp ứng nghĩa vụ vay. Vì vậy, lãnh đạo cần yêu cầu báo cáo dòng tiền theo tuần, đặc biệt trong giai đoạn mở rộng bán hàng, đầu tư máy móc hoặc tăng tồn kho.
Ba dấu hiệu cần kiểm tra ngay
- Số ngày thu tiền kéo dài: khách hàng thanh toán chậm hơn điều khoản, trong khi doanh nghiệp vẫn phải trả tiền hàng và chi phí vận hành đúng hạn.
- Chi trả ngắn hạn vượt tiền sẵn có: số dư ngân hàng chỉ đủ đáp ứng vài ngày hoặc vài tuần chi phí cố định.
- Phụ thuộc vào một nguồn tiền: doanh nghiệp cần một khách hàng lớn, khoản vay mới hoặc doanh số cuối kỳ để duy trì thanh khoản.
Thay vì chỉ xem số dư tài khoản hiện tại, CFO nên lập dự báo thu chi cuốn chiếu 8-13 tuần. Báo cáo này phải thể hiện rõ khoản thu nào đã có cam kết, khoản nào chỉ là dự kiến và khoản chi nào không thể trì hoãn. Đây là công cụ đơn giản nhưng có giá trị cao để CEO ra quyết định về chi phí, chính sách tín dụng và kế hoạch đầu tư.
2. Kiểm soát công nợ và tồn kho trước khi vốn bị “kẹt”
Công nợ phải thu cao thường được lý giải bằng tăng trưởng doanh số. Tuy nhiên, nếu doanh nghiệp bán nhiều hơn nhưng thu tiền chậm hơn, vốn lưu động sẽ bị hút vào các hóa đơn chưa thanh toán. Rủi ro tăng mạnh khi đội ngũ kinh doanh chạy theo doanh thu nhưng không chịu trách nhiệm về chất lượng công nợ.
Doanh nghiệp nên phân loại khách hàng theo hạn mức tín dụng, lịch sử thanh toán, giá trị hợp đồng và mức độ tập trung doanh thu. Với khách hàng trễ hạn, quy trình nhắc nợ cần được kích hoạt tự động, có người chịu trách nhiệm và có ngưỡng escalte rõ ràng lên cấp quản lý.
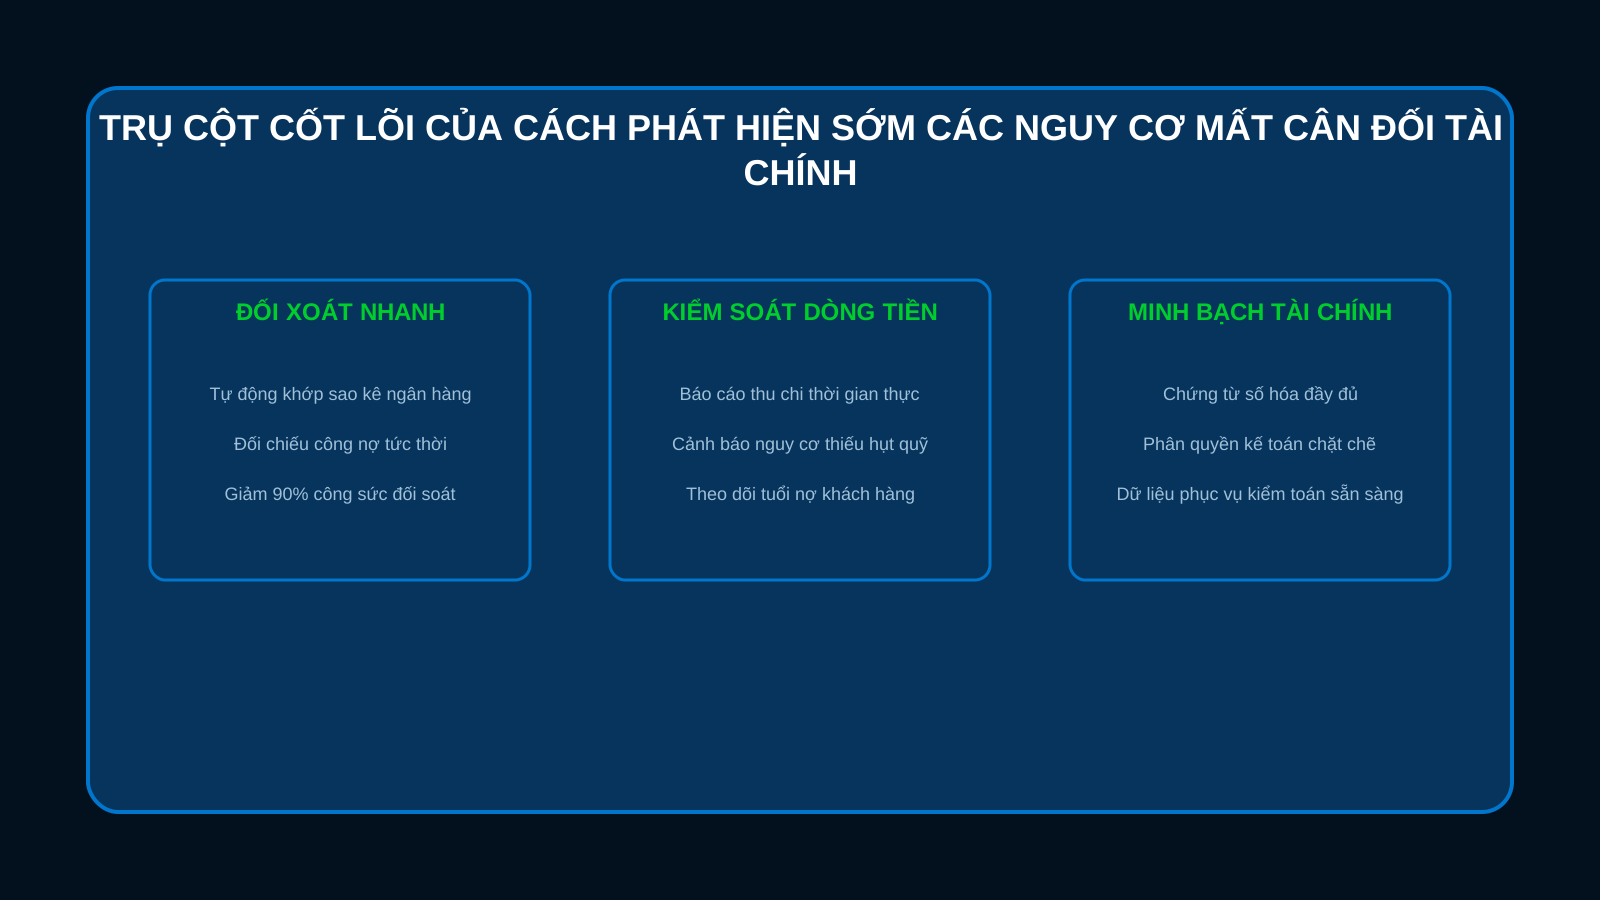
Tồn kho cũng cần được nhìn như tiền mặt đang nằm trong kho. Hàng chậm luân chuyển, mua vượt nhu cầu hoặc sai lệch giữa dữ liệu kho và thực tế đều làm doanh nghiệp mất khả năng thanh toán mà không nhận ra ngay. Một báo cáo hiệu quả cần chỉ rõ: giá trị tồn kho theo tuổi hàng, tốc độ quay vòng theo nhóm sản phẩm và lượng hàng vượt mức tối ưu.
3. Phát hiện chi phí tăng âm thầm qua biên lợi nhuận
Nhiều doanh nghiệp chỉ phát hiện mất cân đối khi tổng chi phí đã tăng quá cao. Cách tiếp cận hiệu quả hơn là theo dõi biên lợi nhuận gộp và biên lợi nhuận theo từng đơn hàng, khách hàng, sản phẩm hoặc dự án. Khi doanh thu vẫn tăng nhưng biên lợi nhuận giảm, nguyên nhân thường nằm ở giá vốn tăng, chiết khấu bán hàng thiếu kiểm soát, chi phí giao hàng hoặc nhân sự phát sinh ngoài kế hoạch.
Lãnh đạo cần yêu cầu phân tích chênh lệch ngân sách theo ba câu hỏi: chi phí nào tăng, ai phê duyệt và chi phí đó tạo ra kết quả kinh doanh nào. Không phải khoản chi nào cũng cần cắt giảm; điều cần loại bỏ là khoản chi không tạo giá trị đo lường được hoặc không còn phù hợp với ưu tiên hiện tại.
4. Xóa “điểm mù” dữ liệu giữa các phòng ban
Rủi ro tài chính thường bắt đầu từ rủi ro vận hành. Bộ phận bán hàng không thấy tồn kho thực tế, mua hàng không nắm dự báo bán ra, kế toán nhận chứng từ muộn và ban điều hành xem báo cáo sau khi kỳ kinh doanh đã kết thúc. Khi dữ liệu bị chia cắt, phản ứng của doanh nghiệp luôn chậm hơn vấn đề.
Một hệ thống ERP hoặc phần mềm quản lý tích hợp có thể kết nối bán hàng, mua hàng, kho, kế toán và phê duyệt chi phí trên cùng một nguồn dữ liệu. Nhờ đó, doanh nghiệp thiết lập được cảnh báo khi công nợ vượt hạn mức, tồn kho xuống thấp, ngân sách bị vượt hoặc dòng tiền dự báo thiếu hụt.
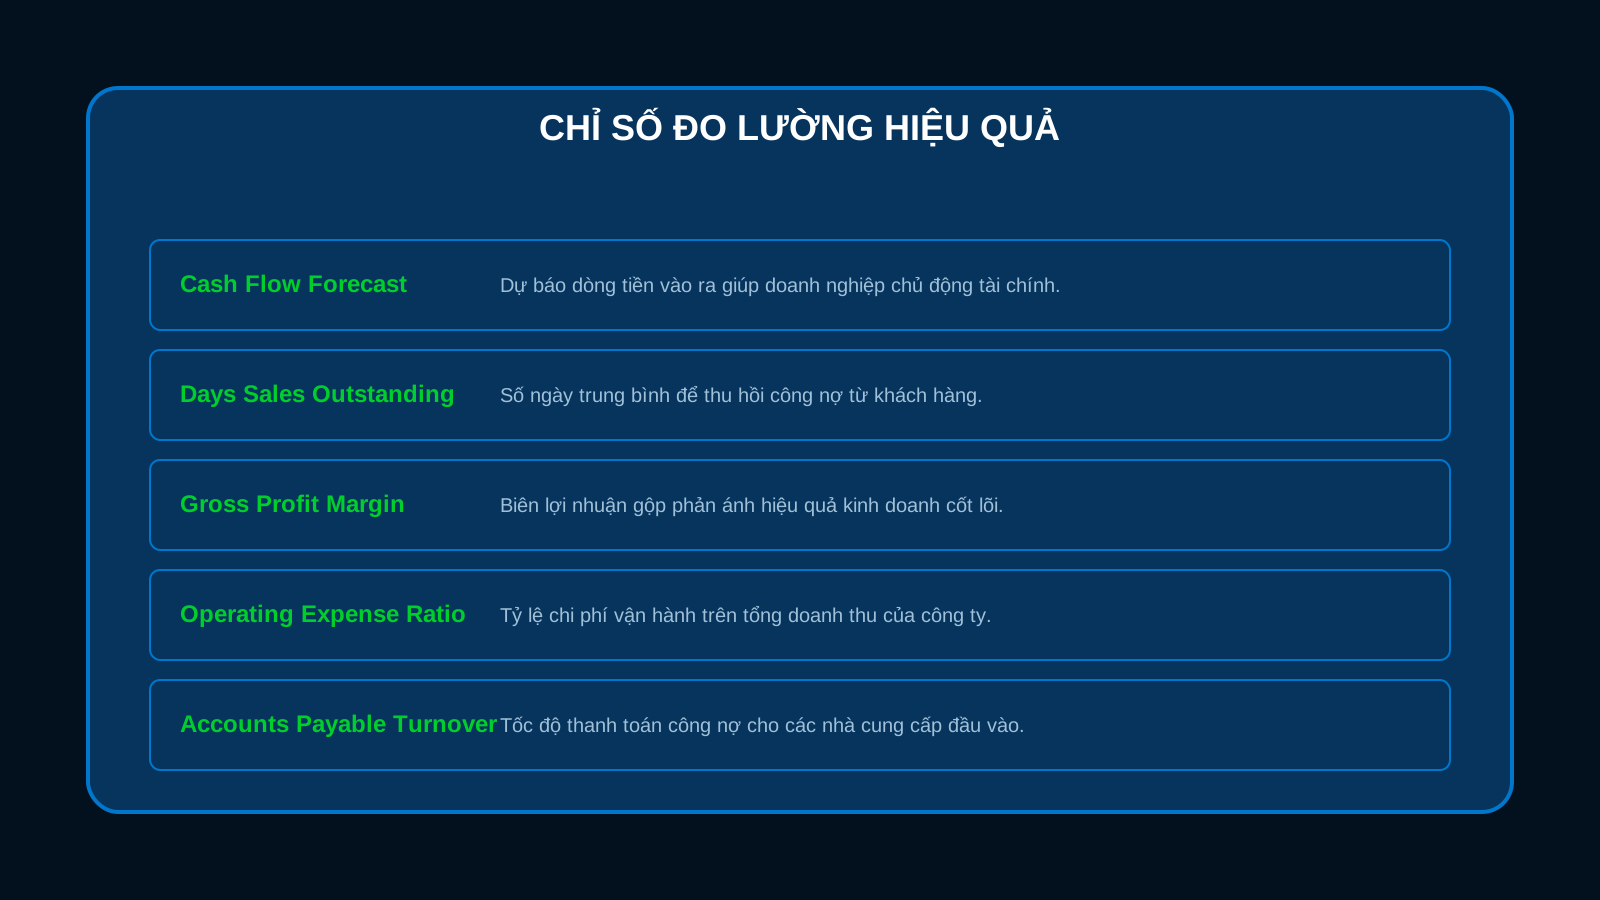
Về dài hạn, dữ liệu vận hành chuẩn hóa còn là nền tảng để ứng dụng tự động hóa và phân tích bằng AI. Doanh nghiệp có thể tham khảo năng lực triển khai hệ thống tại Vua Hệ Thống, đồng thời khai thác các giải pháp AI tại Vua AI. Với các nhu cầu mở rộng hiện diện số, Vua Website và Vua SEO Top có thể hỗ trợ kết nối hoạt động marketing với mục tiêu doanh thu có thể đo lường.
5. Thiết lập cơ chế quản trị tài chính có tính hành động
Một cơ chế tốt không cần quá phức tạp, nhưng phải có nhịp kiểm soát đều đặn. CEO nên duy trì cuộc họp tài chính-vận hành hàng tuần với các chỉ số: tiền mặt khả dụng, dòng tiền dự báo, công nợ quá hạn, giá trị tồn kho, doanh thu theo kế hoạch, biên lợi nhuận và các khoản chi vượt ngân sách.
Mỗi chỉ số cần có ngưỡng cảnh báo và người chịu trách nhiệm xử lý. Ví dụ, công nợ quá hạn vượt 15% tổng phải thu phải có phương án thu hồi; tồn kho chậm luân chuyển vượt ngưỡng phải có kế hoạch bán, điều chuyển hoặc dừng mua; dòng tiền thiếu hụt cần được xử lý bằng ưu tiên thu tiền và tái sắp xếp lịch chi.
Câu hỏi thường gặp (FAQ)
Doanh nghiệp có lợi nhuận nhưng vẫn thiếu tiền, nguyên nhân thường là gì?
Nguyên nhân phổ biến là tiền bị kẹt trong công nợ và tồn kho, trong khi chi phí lương, thuê mặt bằng, trả nhà cung cấp và trả nợ vẫn phải thanh toán đúng hạn. Lợi nhuận kế toán không thay thế cho tiền mặt thực có.
CEO nên xem báo cáo tài chính với tần suất nào?
CEO nên xem dòng tiền và công nợ hàng tuần; báo cáo doanh thu, chi phí, tồn kho và biên lợi nhuận nên được rà soát ít nhất hàng tháng. Khi doanh nghiệp đang tăng trưởng nhanh hoặc thiếu thanh khoản, tần suất cần cao hơn.
SME có cần đầu tư hệ thống quản trị ngay không?
Nếu doanh nghiệp đang dùng nhiều file rời, mất thời gian đối soát số liệu, không có dự báo dòng tiền hoặc không biết chính xác lợi nhuận theo từng đơn hàng, đầu tư hệ thống quản trị là cần thiết. Mục tiêu không phải mua công nghệ, mà là giảm sai lệch và tăng tốc độ ra quyết định.
Kết luận
Mất cân đối tài chính không phải chỉ là vấn đề thiếu vốn; đó thường là kết quả của dữ liệu chậm, công nợ thiếu kỷ luật, tồn kho không tối ưu và quyết định chi tiêu thiếu căn cứ. Doanh nghiệp kiểm soát tốt các chỉ số cảnh báo sớm sẽ bảo vệ được thanh khoản, giữ vững năng lực vận hành và tạo nền tảng phát triển bền vững.
Vua Hệ Thống và Vua AI là bộ đôi đắc lực giúp SME chuẩn hóa dữ liệu, kết nối quy trình vận hành, tự động hóa báo cáo và nâng cao chất lượng quyết định. Khi công nghệ phục vụ đúng bài toán quản trị, doanh nghiệp không chỉ nhìn thấy rủi ro sớm hơn mà còn xử lý chúng hiệu quả hơn.