Tạm ứng và thanh toán nhân viên thường bị xem là nghiệp vụ hành chính nhỏ, nhưng lại là điểm rò rỉ tiền mặt, thời gian quản lý và niềm tin nội bộ của nhiều doanh nghiệp. Khi chứng từ đi qua email, tin nhắn, bảng tính và phê duyệt miệng, CEO khó biết doanh nghiệp đang ứng bao nhiêu tiền, khoản nào quá hạn quyết toán, chi phí nào vượt ngân sách và ai chịu trách nhiệm cuối cùng. Kiểm soát tốt không có nghĩa là làm quy trình nặng nề; mục tiêu là tạo dòng tiền minh bạch, phê duyệt đúng thẩm quyền và thanh toán nhanh cho nhân viên.
Tóm tắt nhanh cho lãnh đạo bận rộn
- Tạm ứng cần được quản lý như một khoản phải thu nội bộ, có hạn quyết toán và người chịu trách nhiệm rõ ràng.
- Không nên giải ngân khi chưa có mục đích chi, ngân sách, cấp phê duyệt và thông tin đối tượng nhận tiền.
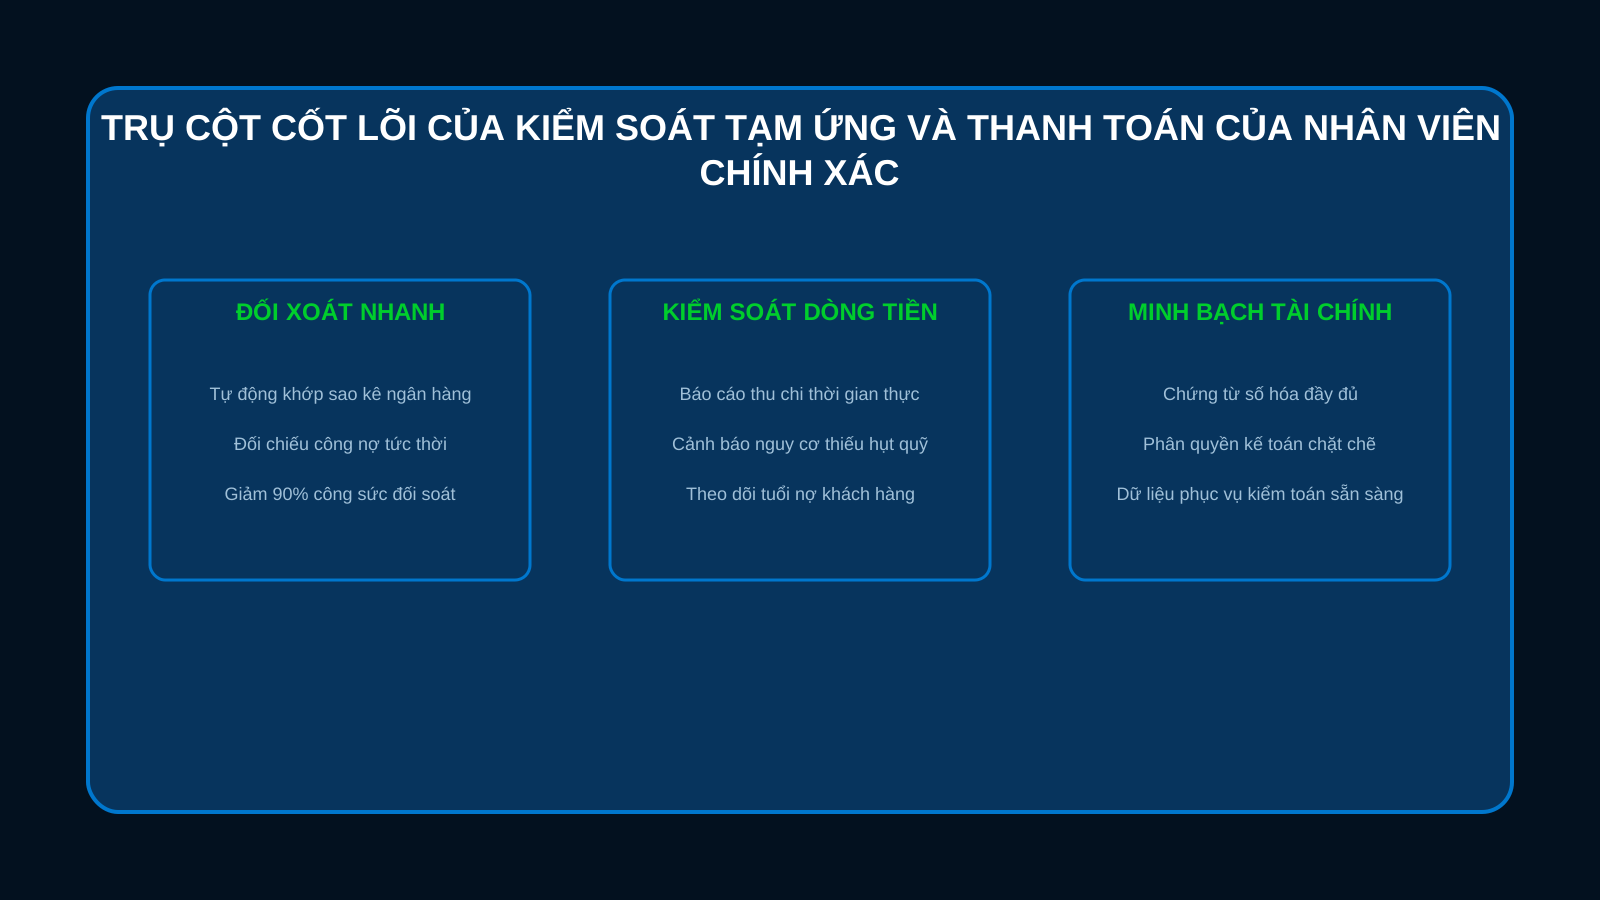
- Quy trình hiệu quả cần liên kết đề nghị tạm ứng, chứng từ thực chi, hoàn ứng và hạch toán kế toán trên cùng một hệ thống.
- CEO và CFO cần theo dõi các chỉ số: số dư tạm ứng quá hạn, tỷ lệ chứng từ hợp lệ, thời gian phê duyệt và mức chi vượt ngân sách.
- Tự động hóa giúp giảm nhập liệu lặp lại, nhưng chính sách, phân quyền và kỷ luật quyết toán vẫn là nền tảng.
Vì sao tạm ứng thiếu kiểm soát làm giảm hiệu suất vận hành?
Một khoản tạm ứng không được quyết toán đúng hạn có thể tạo ra nhiều hệ quả hơn giá trị tiền mặt ban đầu. Kế toán mất thời gian đối chiếu, quản lý bộ phận không nhìn thấy chi phí thực tế, CFO khó dự báo dòng tiền và nhân viên phải liên tục bổ sung thông tin. Khi dữ liệu bị phân tán, doanh nghiệp dễ phát sinh chi trùng, chi sai định mức hoặc ghi nhận chi phí sai kỳ.
Vấn đề thường không nằm ở sự thiếu trung thực của nhân viên mà ở thiết kế quy trình. Nếu biểu mẫu không chuẩn, người duyệt không biết ngân sách còn lại, chứng từ không có tiêu chí kiểm tra và không có cảnh báo quá hạn, mọi người sẽ xử lý theo thói quen. Doanh nghiệp càng mở rộng đội ngũ, chi nhánh hoặc hoạt động dự án thì rủi ro này càng tăng.
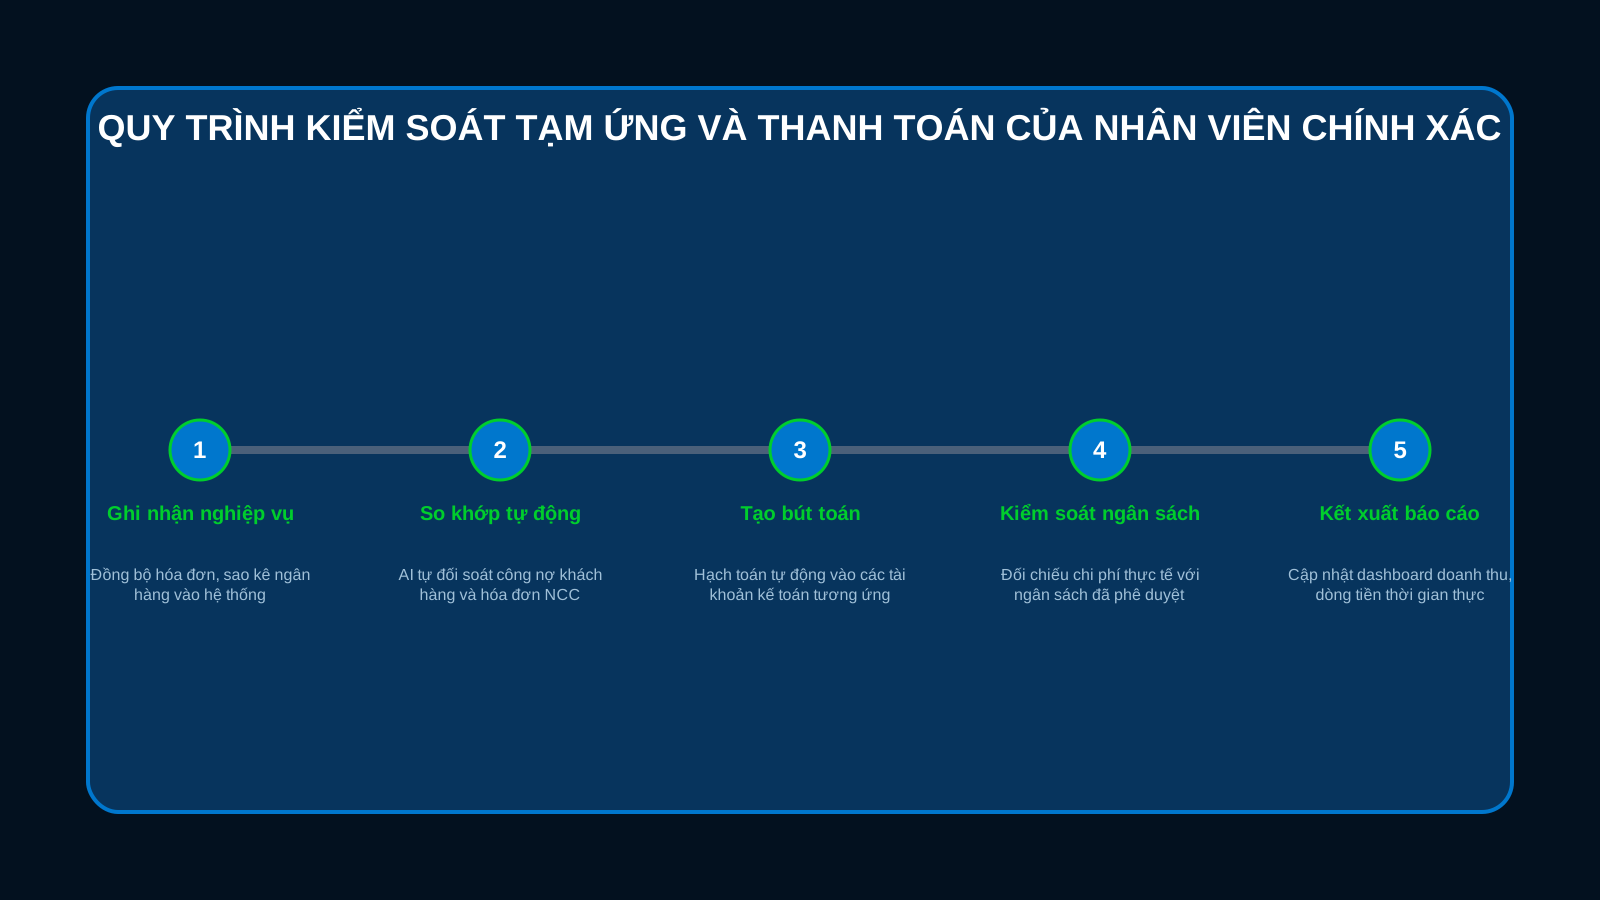
Thiết kế quy trình 5 điểm kiểm soát
1. Chuẩn hóa điều kiện trước khi tạm ứng
Mỗi đề nghị cần tối thiểu: người đề nghị, mục đích chi, dự án hoặc phòng ban, số tiền, thời điểm sử dụng, phương thức nhận tiền và cấp phê duyệt. Doanh nghiệp nên quy định hạn mức theo vai trò và loại chi phí. Khoản vượt hạn mức phải có phê duyệt bổ sung thay vì để kế toán tự suy đoán.
2. Kiểm tra số dư tạm ứng đang tồn
Nguyên tắc hữu ích là không cấp tạm ứng mới khi nhân viên còn khoản quá hạn, trừ trường hợp có phê duyệt ngoại lệ bằng văn bản. Điều này giúp ngăn tình trạng dùng khoản mới để bù cho khoản cũ và buộc các bên hoàn tất trách nhiệm quyết toán.
3. Ràng buộc hạn quyết toán và chứng từ
Chính sách cần quy định rõ thời hạn nộp chứng từ sau chuyến công tác, mua hàng hoặc kết thúc công việc. Hệ thống nên lưu hóa đơn, ảnh chứng từ, biên bản nghiệm thu và giải trình chênh lệch ngay trong hồ sơ thanh toán. Với khoản chi không đủ chứng từ hợp lệ, lãnh đạo cần có cơ chế xử lý nhất quán theo quy định tài chính và pháp luật hiện hành.
4. Tách bạch đề nghị, phê duyệt và chi tiền
Một người không nên đồng thời tạo đề nghị, phê duyệt và thực hiện chi trả. Với SME, việc phân tách có thể đơn giản: nhân viên lập yêu cầu, trưởng bộ phận xác nhận nhu cầu, tài chính kiểm tra ngân sách và ban lãnh đạo duyệt các khoản vượt ngưỡng. Phân quyền theo giá trị giao dịch giúp giảm nút thắt mà vẫn duy trì kiểm soát.
5. Đối chiếu hoàn ứng với ngân sách và kế toán
Sau quyết toán, số thực chi cần được so với số đã tạm ứng. Nếu chi thấp hơn, nhân viên hoàn tiền; nếu chi cao hơn, phần bổ sung phải đi qua luồng phê duyệt. Dữ liệu cuối cùng phải được đẩy vào sổ sách theo đúng tài khoản chi phí, đối tượng tập hợp chi phí và kỳ kế toán.
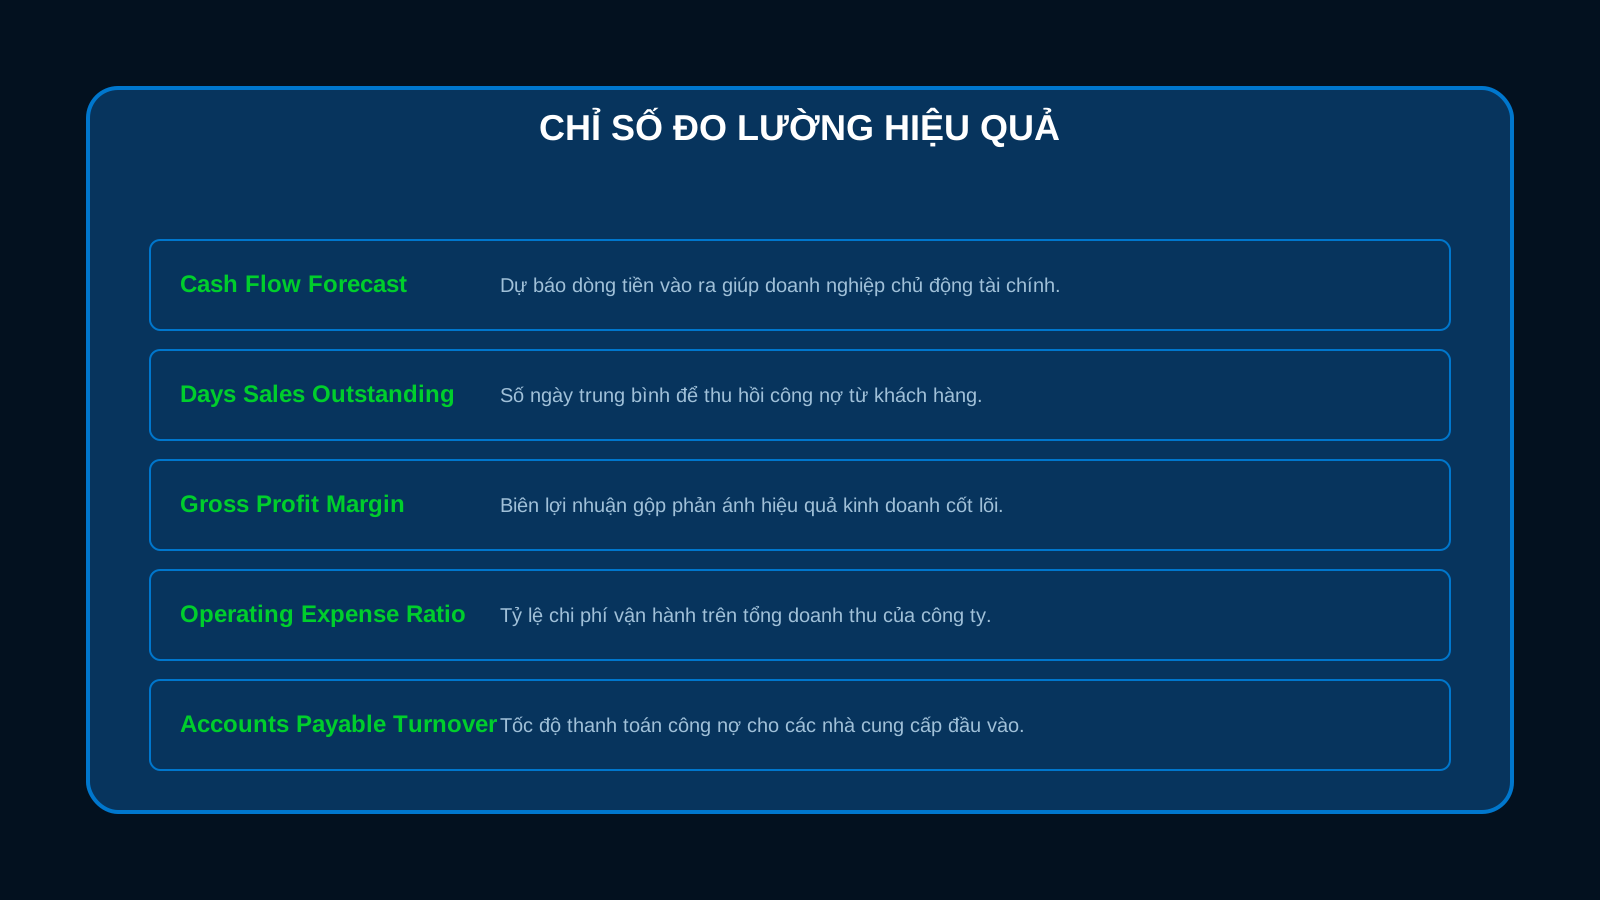
Các chỉ số CEO nên xem mỗi tuần
- Tổng số dư tạm ứng chưa quyết toán: cho biết lượng tiền đang bị phân tán ngoài quỹ.
- Tỷ lệ tạm ứng quá hạn: phản ánh mức độ tuân thủ và chất lượng quy trình.
- Thời gian xử lý một yêu cầu: giúp nhận diện bước phê duyệt gây chậm trễ.
- Tỷ lệ chi vượt dự toán: cho thấy chất lượng lập kế hoạch và kỷ luật ngân sách.
- Nhóm chi phí phát sinh nhiều ngoại lệ: là cơ sở để điều chỉnh chính sách hoặc đàm phán nhà cung cấp.
Ứng dụng hệ thống quản trị: giảm kiểm soát thủ công, tăng tính minh bạch
Một hệ thống quản trị phù hợp nên cho phép nhân viên gửi yêu cầu trên điện thoại hoặc máy tính, tự động chuyển đúng người phê duyệt, lưu chứng từ tập trung và cảnh báo khoản gần đến hạn. Quan trọng hơn, hệ thống cần liên thông ngân sách, mua hàng, dự án, kế toán và báo cáo quản trị để lãnh đạo không phải tổng hợp thủ công từ nhiều nguồn.
Doanh nghiệp không cần số hóa mọi thứ ngay lập tức. Hãy bắt đầu từ các loại tạm ứng có tần suất cao hoặc giá trị lớn, thống nhất biểu mẫu và quy tắc phê duyệt, sau đó mở rộng theo dữ liệu thực tế. Cách tiếp cận này vừa kiểm soát chi phí triển khai, vừa giúp nhân sự thích nghi nhanh hơn.
Câu hỏi thường gặp (FAQ)
CEO có nên cấm hoàn toàn tạm ứng tiền mặt?
Không nhất thiết. Một số tình huống vận hành vẫn cần tạm ứng, đặc biệt với công tác, mua hàng khẩn hoặc hoạt động tại địa bàn xa. Điều cần làm là giới hạn trường hợp được tạm ứng, ưu tiên thanh toán trực tiếp khi có thể và yêu cầu quyết toán theo thời hạn cụ thể.
Doanh nghiệp nhỏ có cần phần mềm quản lý tạm ứng riêng?
Không nhất thiết cần một công cụ riêng lẻ. Nếu doanh nghiệp đã có hệ thống quản trị tích hợp tài chính, nhân sự và phê duyệt, nên tận dụng nền tảng đó để tránh dữ liệu bị chia cắt. Quy mô nhỏ vẫn cần quy trình rõ ràng, vì sai sót nhỏ lặp lại sẽ nhanh chóng thành chi phí lớn.
Nên xử lý nhân viên quyết toán chậm như thế nào?
Trước tiên, cần cảnh báo tự động và nhắc nhở theo cấp quản lý. Nếu quá hạn, doanh nghiệp nên áp dụng quy định tạm dừng cấp mới, yêu cầu giải trình và xử lý theo chính sách nội bộ đã công bố. Sự nhất quán quan trọng hơn việc xử lý cứng nhắc từng trường hợp.
Kết luận
Kiểm soát tạm ứng và thanh toán chính xác là cách SME bảo vệ dòng tiền, nâng chất lượng dữ liệu tài chính và giảm thời gian xử lý cho toàn bộ tổ chức. Khi chính sách rõ ràng được kết hợp với hệ thống quản trị có phân quyền, cảnh báo và báo cáo thời gian thực, lãnh đạo có thể kiểm soát chặt mà không tạo thêm gánh nặng cho nhân viên.
Vua Hệ Thống hỗ trợ doanh nghiệp xây dựng nền tảng quản trị vận hành đồng bộ; Vua AI bổ sung năng lực tự động hóa và khai thác dữ liệu cho đội ngũ quản lý. Doanh nghiệp cũng có thể tham khảo Vua Website để phát triển hiện diện số và Vua SEO Top để tăng hiệu quả tiếp cận khách hàng. Đây là bộ năng lực thiết thực giúp SME chuẩn hóa vận hành và nâng hiệu suất trong giai đoạn mở rộng.