Quy trình đối soát công nợ khách hàng không lo nhầm lẫn
Đối soát công nợ sai không chỉ tạo ra chênh lệch số liệu. Nó làm chậm thu tiền, gây tranh chấp với khách hàng, bào mòn dòng tiền và khiến lãnh đạo ra quyết định trên dữ liệu thiếu tin cậy. Với SME, một khoản phải thu bị bỏ sót hoặc ghi nhận nhầm có thể kéo theo áp lực thanh toán nhà cung cấp, lương và chi phí vận hành.
Quy trình đối soát tốt phải trả lời được ba câu hỏi: Khách hàng đang nợ bao nhiêu? Khoản nợ phát sinh từ chứng từ nào? Ai chịu trách nhiệm xử lý khi số liệu hai bên không khớp? Doanh nghiệp cần thiết kế quy trình dựa trên dữ liệu chuẩn, phân quyền rõ và tự động hóa các điểm dễ sai.
Tóm tắt nhanh cho lãnh đạo bận rộn
- Chuẩn hóa mã khách hàng, điều khoản thanh toán, hóa đơn và biên bản giao nhận trước khi đối soát.
- Đối chiếu theo từng chứng từ thay vì chỉ kiểm tra tổng số dư cuối kỳ.
- Phân tách trách nhiệm giữa bán hàng, kế toán công nợ, thu ngân và cấp phê duyệt.
- Thiết lập lịch đối soát cố định theo tuần hoặc tháng, không chờ đến khi khách hàng chậm thanh toán.
- Tự động cảnh báo hóa đơn quá hạn, thanh toán thiếu và khoản thu chưa xác định.
- Dùng hệ thống quản trị tập trung để giảm nhập liệu lặp, kiểm soát phiên bản dữ liệu và truy vết lịch sử xử lý.
Vì sao doanh nghiệp thường nhầm lẫn khi đối soát công nợ?
Nguyên nhân phổ biến không nằm ở năng lực kế toán, mà ở quy trình rời rạc. Bộ phận kinh doanh chốt đơn trên một bảng tính, kho xác nhận giao hàng qua tin nhắn, kế toán xuất hóa đơn trên phần mềm khác, còn thu tiền được theo dõi trong sao kê ngân hàng. Khi dữ liệu không liên thông, mỗi bộ phận giữ một “phiên bản sự thật” riêng.
Rủi ro tăng mạnh khi doanh nghiệp có nhiều chi nhánh, nhiều nhân viên kinh doanh, chính sách chiết khấu linh hoạt hoặc khách hàng thanh toán gộp nhiều hóa đơn. Một khoản chuyển khoản không ghi nội dung đầy đủ có thể mất hàng giờ xác minh. Một hóa đơn điều chỉnh không được cập nhật kịp thời có thể khiến nhân viên đòi nợ sai số tiền.
Ba điểm đứt gãy cần xử lý trước
- Dữ liệu đầu vào thiếu chuẩn: trùng mã khách hàng, sai tên pháp nhân, thiếu mã số thuế hoặc điều khoản thanh toán.
- Chứng từ không khép kín: đơn hàng, giao hàng, nghiệm thu, hóa đơn và phiếu thu không liên kết với nhau.
- Không có người chịu trách nhiệm cuối: khi chênh lệch phát sinh, các bộ phận chuyển việc qua lại và công nợ tiếp tục treo.
Quy trình đối soát công nợ 6 bước có thể áp dụng ngay
1. Chuẩn hóa hồ sơ khách hàng và điều khoản tín dụng
Mỗi khách hàng cần một mã định danh duy nhất, thông tin pháp lý đầy đủ, người liên hệ phụ trách thanh toán, hạn mức tín dụng và thời hạn trả nợ. Không cho phép tạo khách hàng mới bằng tên viết tắt hoặc tên cá nhân khi giao dịch thuộc pháp nhân doanh nghiệp.
Điều khoản thanh toán phải được chốt ngay từ báo giá hoặc hợp đồng: trả trước, trả sau, thanh toán theo tiến độ hay theo nghiệm thu. Kế toán công nợ không nên tự suy diễn điều khoản từ trao đổi nội bộ.
2. Liên kết chuỗi chứng từ từ bán hàng đến thu tiền
Mỗi hóa đơn phải truy ngược được đến đơn hàng, phiếu xuất kho, biên bản giao nhận hoặc nghiệm thu. Khi phát sinh hàng trả lại, giảm giá, chiết khấu hoặc hóa đơn thay thế, hệ thống phải ghi nhận quan hệ với chứng từ gốc. Đây là điều kiện để đối chiếu theo dòng giao dịch thay vì dò số thủ công.
3. Đối chiếu nội bộ trước khi gửi khách hàng
Trước kỳ đối soát, kế toán cần đối chiếu ba nhóm dữ liệu: doanh thu đã ghi nhận, hóa đơn đã phát hành và tiền đã thu. Các khoản lệch phải được phân loại rõ: chưa xuất hóa đơn, khách chưa nhận hàng, thanh toán thiếu, thanh toán thừa, tiền về chưa xác định hoặc chứng từ điều chỉnh.
Không gửi xác nhận công nợ khi nội bộ chưa thống nhất số liệu. Gửi số liệu sai làm giảm uy tín và kéo dài chu kỳ thu hồi tiền.
4. Gửi biên bản đối chiếu theo lịch cố định
Doanh nghiệp nên phân nhóm khách hàng theo giá trị công nợ và mức độ rủi ro. Khách hàng có số dư lớn hoặc lịch sử thanh toán chậm cần đối chiếu hàng tuần. Nhóm ổn định có thể thực hiện hàng tháng. Biên bản cần nêu rõ số dư đầu kỳ, phát sinh tăng, phát sinh giảm, số đã thanh toán, số dư cuối kỳ và danh sách hóa đơn chưa thanh toán.
Với khách hàng sử dụng kênh số, có thể gửi thông báo và cổng xác nhận trực tuyến. Vua Website phù hợp để xây dựng các điểm chạm số phục vụ tra cứu chứng từ, gửi yêu cầu thanh toán và tiếp nhận xác nhận từ khách hàng.
5. Xử lý chênh lệch theo mã nguyên nhân và thời hạn
Mọi chênh lệch phải có mã nguyên nhân, người phụ trách và hạn xử lý. Ví dụ: thiếu biên bản nghiệm thu do kinh doanh xử lý trong hai ngày; tiền chuyển khoản chưa nhận diện do kế toán ngân hàng xử lý trong ngày; tranh chấp giá bán do trưởng bộ phận kinh doanh phê duyệt.
Lãnh đạo cần theo dõi báo cáo chênh lệch tồn đọng, không chỉ theo dõi tổng công nợ. Chênh lệch kéo dài thường là tín hiệu của lỗi quy trình, điều khoản hợp đồng thiếu chặt hoặc rủi ro tín dụng.
6. Khóa sổ, lưu vết và đánh giá tuổi nợ
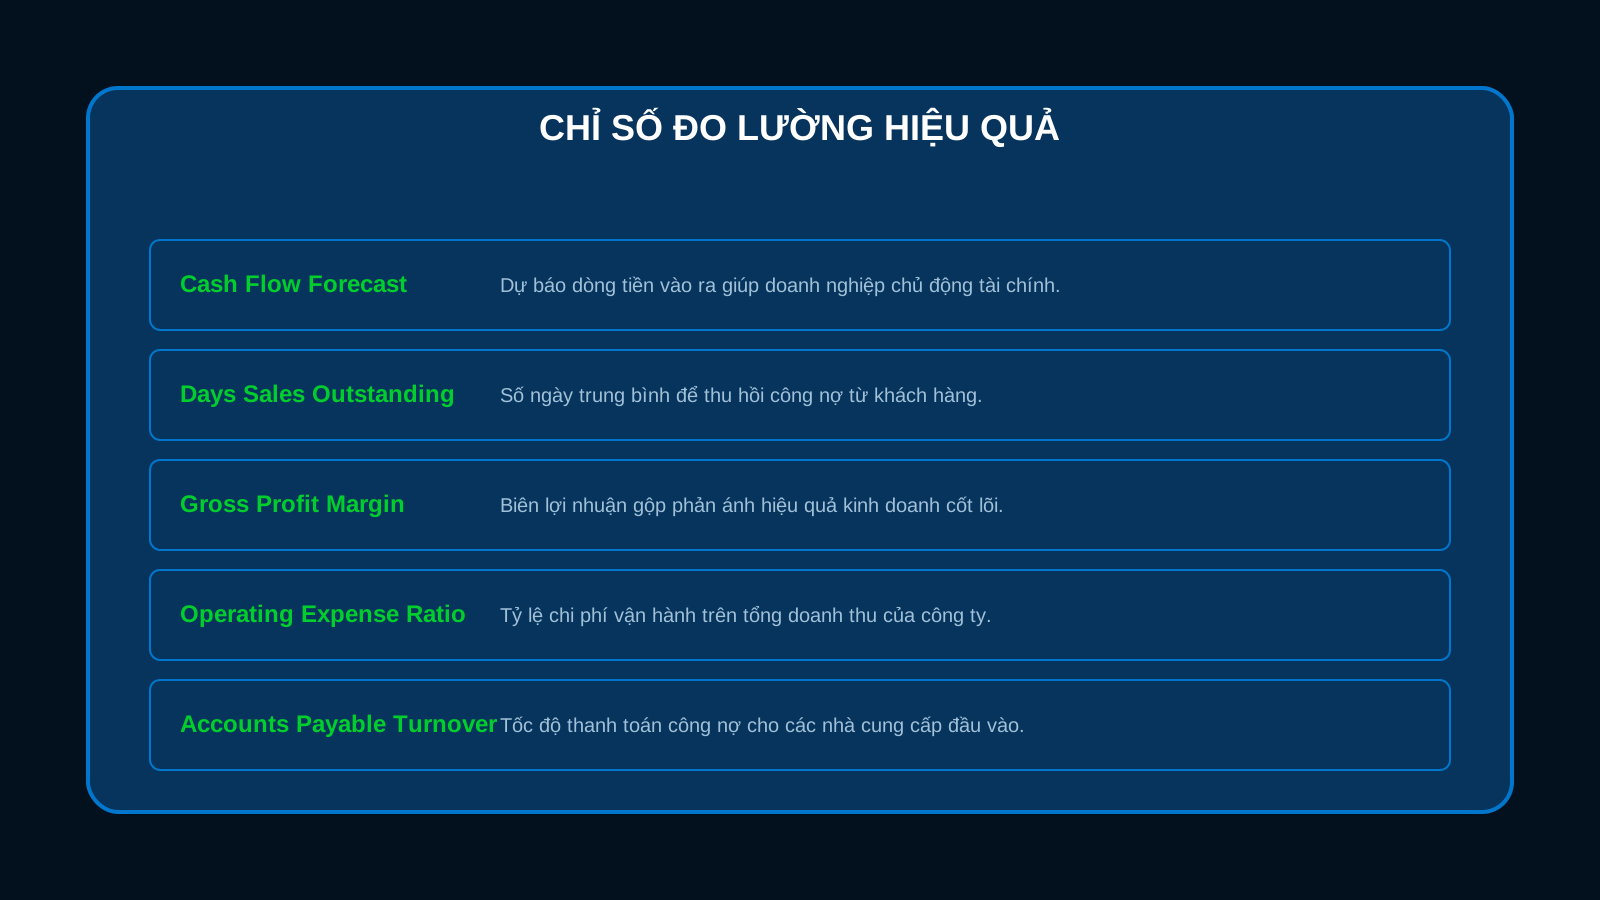
Sau khi chốt kỳ, số liệu cần được khóa theo quyền hạn để tránh sửa ngược chứng từ mà không có lịch sử. Báo cáo tuổi nợ phải thể hiện các nhóm chưa đến hạn, quá hạn 1–30 ngày, 31–60 ngày, 61–90 ngày và trên 90 ngày. Đây là cơ sở để CEO và CFO quyết định siết tín dụng, điều chỉnh chính sách bán chịu hoặc trích lập dự phòng.
Tự động hóa giúp giảm chi phí đối soát như thế nào?
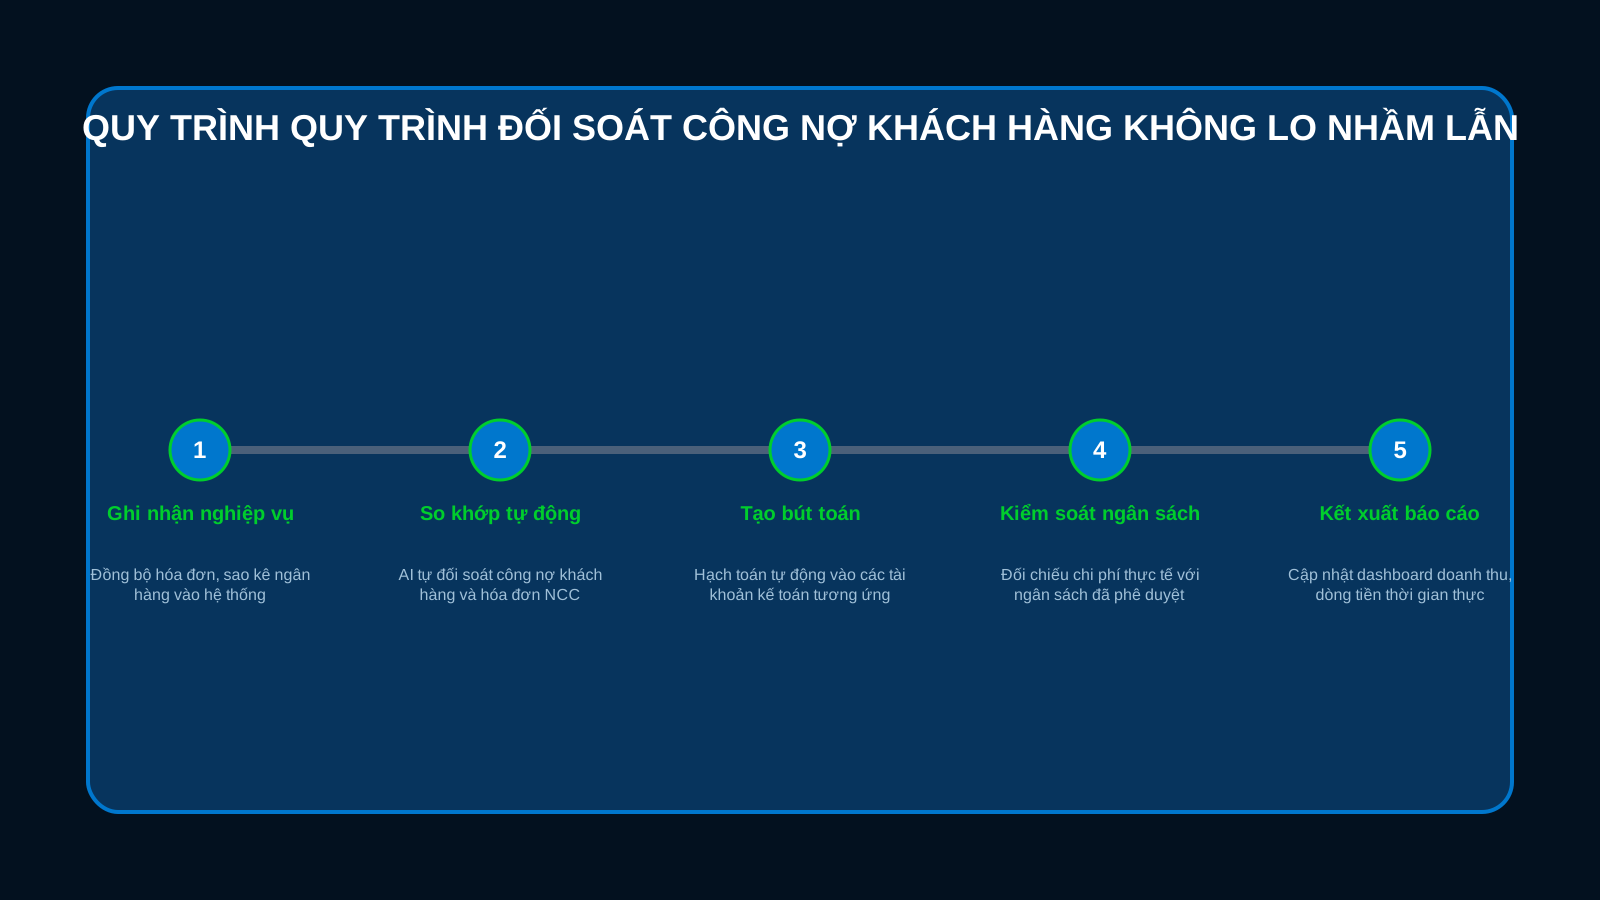
Tự động hóa không thay thế trách nhiệm quản trị. Nó loại bỏ các thao tác lặp như nhập lại hóa đơn, tổng hợp bảng tính, dò sao kê và gửi nhắc nợ thủ công. Hệ thống ERP hoặc phần mềm quản lý tích hợp có thể đồng bộ bán hàng, kho, kế toán và công nợ trên cùng một nguồn dữ liệu.
Doanh nghiệp nên ưu tiên các chức năng có tác động trực tiếp đến dòng tiền: cảnh báo hóa đơn sắp đến hạn, tự động phân bổ thanh toán theo chứng từ, phê duyệt điều chỉnh công nợ, báo cáo tuổi nợ theo nhân viên kinh doanh và nhật ký thao tác. Vua Hệ Thống hỗ trợ doanh nghiệp rà soát quy trình, triển khai nền tảng quản trị và kết nối dữ liệu vận hành.
Khi khối lượng giao dịch tăng, AI có thể hỗ trợ nhận diện nội dung chuyển khoản, phát hiện bất thường trong thanh toán và gợi ý mức độ ưu tiên thu hồi nợ. Vua AI cung cấp định hướng ứng dụng AI vào các tác vụ cần phân tích dữ liệu và xử lý lặp lại. Với doanh nghiệp muốn tăng hiệu quả tiếp cận khách hàng nhưng vẫn kiểm soát chi phí, Vua SEO Top hỗ trợ phát triển hiện diện tìm kiếm gắn với mục tiêu kinh doanh.
Câu hỏi thường gặp (FAQ)
CEO nên đối soát công nợ bao lâu một lần?
Khách hàng có dư nợ lớn, thanh toán theo tiến độ hoặc từng chậm trả nên được đối soát hàng tuần. Các khách hàng ổn định có thể đối soát hàng tháng. Doanh nghiệp không nên chờ đến cuối quý hoặc cuối năm mới kiểm tra.
Ai phải chịu trách nhiệm cuối cùng về công nợ?
CFO hoặc kế toán trưởng chịu trách nhiệm về tính đúng đắn của số liệu. COO chịu trách nhiệm về tính thông suốt của quy trình liên phòng ban. Nhân viên kinh doanh chịu trách nhiệm phối hợp xác nhận giao dịch và thúc đẩy khách hàng thanh toán theo cam kết.
SME có cần đầu tư hệ thống quản trị ngay không?
Cần khi số lượng hóa đơn, khách hàng hoặc chi nhánh khiến bảng tính không còn kiểm soát được lịch sử thay đổi và trách nhiệm xử lý. Đầu tư nên bắt đầu từ các quy trình tạo tác động trực tiếp đến dòng tiền, thay vì triển khai dàn trải.
Kết luận
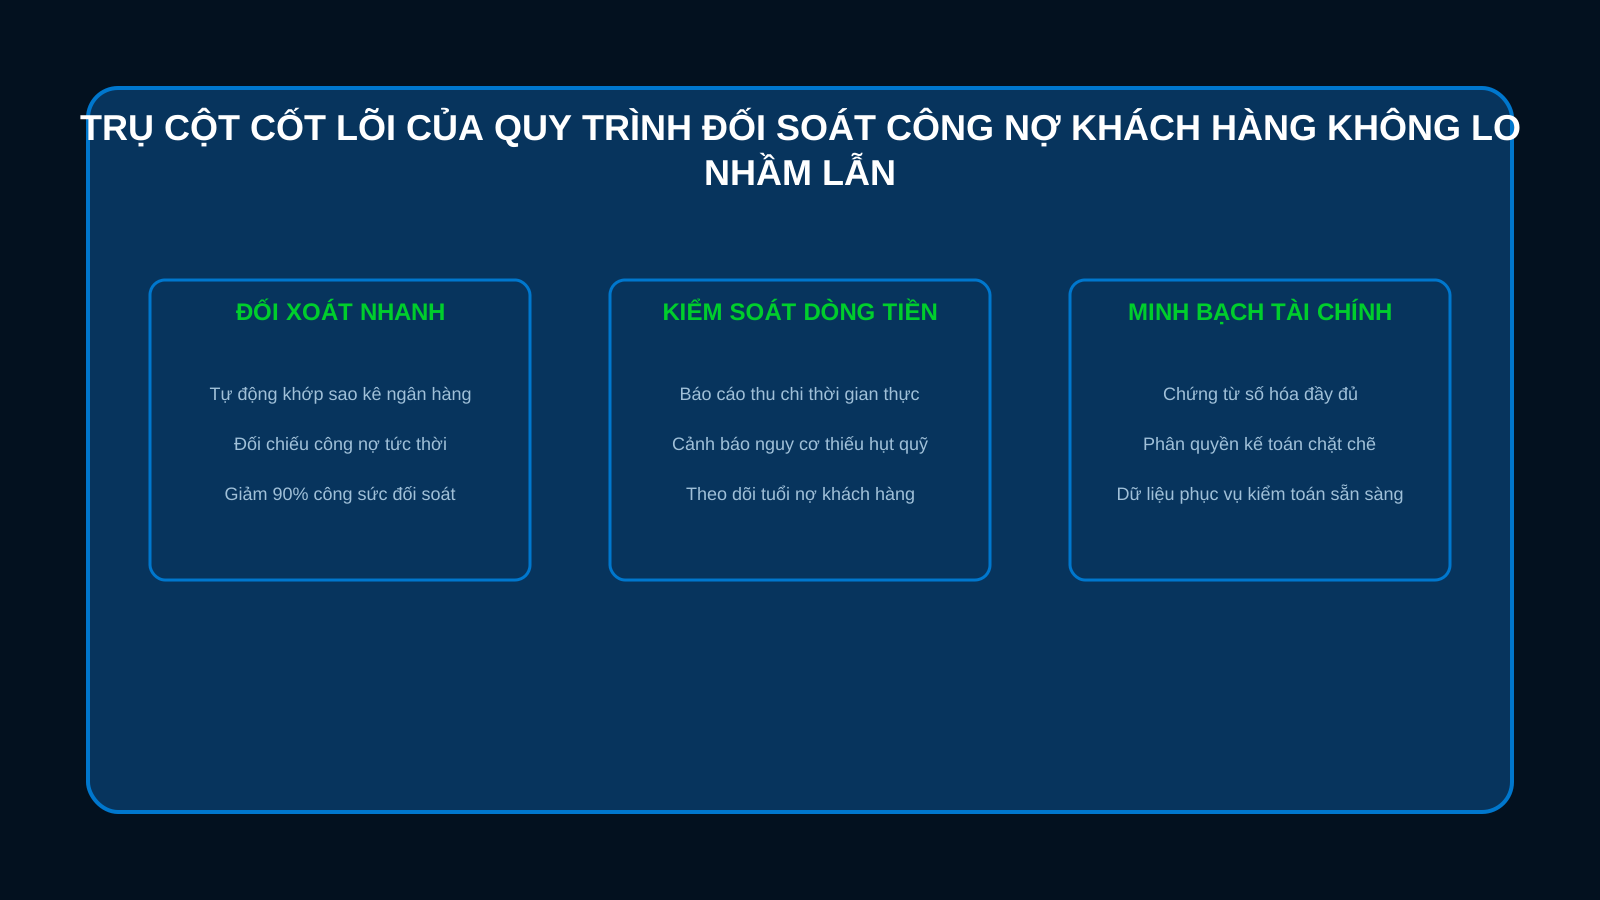
Đối soát công nợ chính xác là năng lực kiểm soát dòng tiền, không phải công việc hành chính cuối kỳ. Doanh nghiệp cần chuẩn hóa dữ liệu, khép kín chứng từ, phân quyền xử lý chênh lệch và theo dõi tuổi nợ bằng dữ liệu thời gian thực.
Vua Hệ Thống và Vua AI là bộ đôi đắc lực giúp SME củng cố nền tảng quản trị, tự động hóa các điểm nghẽn và nâng hiệu suất vận hành. Khi dữ liệu công nợ minh bạch, lãnh đạo có thể thu tiền nhanh hơn, giảm rủi ro thất thoát và tập trung nguồn lực cho tăng trưởng bền vững.