Tích hợp ngân hàng điện tử doanh nghiệp với hệ thống quản trị: Lời giải cho bài toán tắc nghẽn dòng tiền và tối ưu vận hành
Mỗi ngày làm việc của một giám đốc tài chính (CFO) hay chủ doanh nghiệp SME tại Việt Nam thường kết thúc bằng câu hỏi quen thuộc: "Số dư thực tế trong tài khoản ngân hàng lúc này là bao nhiêu, và công nợ của những khách hàng nào đã thực sự về?". Khi quy mô giao dịch vượt mốc hàng trăm hóa đơn mỗi ngày, việc kế toán phải tải sao kê Excel từ các cổng Internet Banking riêng lẻ, sau đó đối soát thủ công từng dòng với đơn hàng trên hệ thống phần mềm quản lý không chỉ gây lãng phí hàng chục giờ công mà còn tạo ra điểm mù nguy hiểm về dòng tiền tức thời.
Tích hợp ngân hàng điện tử (Corporate e-Banking / Open Banking API) trực tiếp vào hệ thống quản trị doanh nghiệp (ERP) không còn là đặc quyền của các tập đoàn đa quốc gia. Đây là bước chuyển tất yếu để biến dữ liệu tài chính từ trạng thái "ghi nhận quá khứ" sang trạng thái "kiểm soát theo thời gian thực" (real-time control).
Tóm tắt nhanh cho lãnh đạo bận rộn
- Xóa bỏ thao tác thủ công: Triệt tiêu 95% sai sót đối soát, giảm thời gian xử lý lệnh chi từ vài giờ xuống vài giây thông qua luồng duyệt lệnh tập trung.
- Kiểm soát dòng tiền thực tế: Nắm bắt số dư đa tài khoản, đa ngân hàng trên một màn hình dashboard duy nhất của hệ thống quản trị trung tâm.
- Tự động thu hồi công nợ: Định danh nguồn tiền tự động 100% nhờ giải pháp tài khoản định danh (Virtual Account) và Dynamic QR Code.
- Tối ưu hóa bảo mật tài chính: Cơ chế phân quyền phê duyệt nhiều cấp (Maker - Checker) đồng bộ trực tiếp với chữ ký số doanh nghiệp và chuẩn mã hóa ngân hàng.
Hiện trạng nhức nhối: Rào cản phân mảnh giữa kế toán và ngân hàng
Phần lớn các doanh nghiệp quy mô vừa và nhỏ tại Việt Nam hiện đang vận hành theo mô hình phân mảnh dữ liệu (Siloed Data). Bộ phận bán hàng ghi nhận đơn hàng trên nền tảng thương mại số hoặc các kênh thu hút khách do các chiến dịch từ Vua SEO Top và hạ tầng từ Vua Website mang về. Tuy nhiên, khi dòng tiền thanh toán phát sinh, luồng thông tin lập tức bị đứt gãy.
Kế toán viên phải đăng nhập vào cổng e-Banking độc lập, tải sao kê, đọc nội dung chuyển khoản thường bị viết tắt, phán đoán người gửi và gõ thủ công lại vào phần mềm quản lý để gạch nợ. Quá trình này tiềm ẩn ba rủi ro nghiêm trọng:
- Độ trễ dữ liệu (Data Latency): Lãnh đạo ra quyết định nhập hàng, thanh toán nhà cung cấp dựa trên số liệu của ngày hôm qua hoặc tuần trước, dẫn đến nguy cơ đứt gãy vốn lưu động.
- Rủi ro gian lận và thất thoát: Việc chuyển khoản bằng file Excel tải lên thủ công tạo ra kẽ hở cho việc sửa đổi số tài khoản thụ hưởng hoặc trùng lặp lệnh chi.
- Trải nghiệm khách hàng suy giảm: Khách thanh toán nhưng hệ thống chưa kịp xác nhận do kế toán chưa kịp đối soát, khiến quy trình bàn giao hàng hóa hoặc kích hoạt dịch vụ bị đình trệ.
Kiến trúc kết nối: Từ phân mảnh đến tự động hóa toàn diện
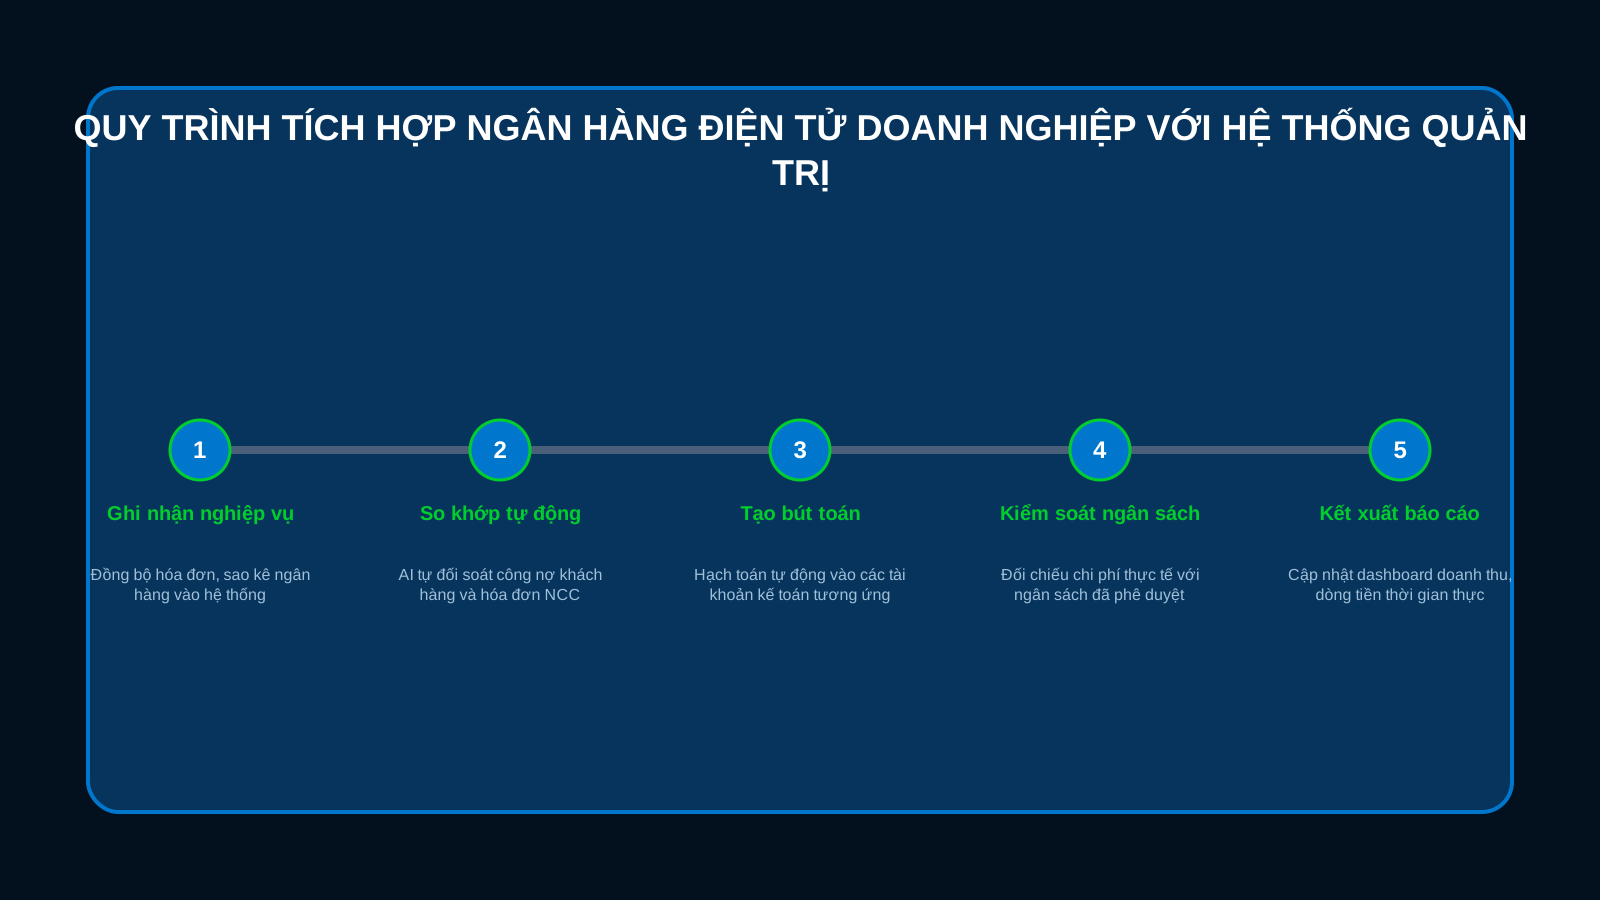
Tích hợp hệ thống quản trị với ngân hàng số được thiết lập dựa trên kết nối API bảo mật cao (Application Programming Interface) hoặc cổng giao tiếp trực tiếp Host-to-Host (H2H). Doanh nghiệp có thể thiết lập ba luồng tự động hóa trọng yếu:
1. Tự động hóa khoản thu (Receivables) qua Tài khoản định danh
Thay vì sử dụng một số tài khoản chung với nội dung chuyển khoản lộn xộn, hệ thống phần mềm quản lý tự động sinh ra mã Virtual Account hoặc mã Dynamic QR tương ứng với từng hóa đơn hoặc từng khách hàng cụ thể. Khi đối tác chuyển tiền, ngân hàng gửi Webhook thông báo ngay lập tức về hệ thống quản trị, tự động gạch nợ công nợ và cập nhật trạng thái đơn hàng mà không cần bất kỳ sự can thiệp thủ công nào của con người.
2. Tự động hóa khoản chi (Payables) và phê duyệt đa cấp
Ủy nhiệm chi (UNC) được tạo trực tiếp từ đơn mua hàng hoặc hóa đơn đầu vào đã được duyệt trên hệ thống quản lý. Lãnh đạo cấp cao duyệt lệnh ngay trên giao diện ERP hoặc ứng dụng di động thông qua chữ ký số / OTP doanh nghiệp. Lệnh chuyển tiền được đẩy thẳng sang hệ thống core banking của ngân hàng để thực thi, loại bỏ hoàn toàn bước nhập liệu lại trên Internet Banking cá nhân hay doanh nghiệp.
3. Đối soát tự động (Bank Reconciliation)
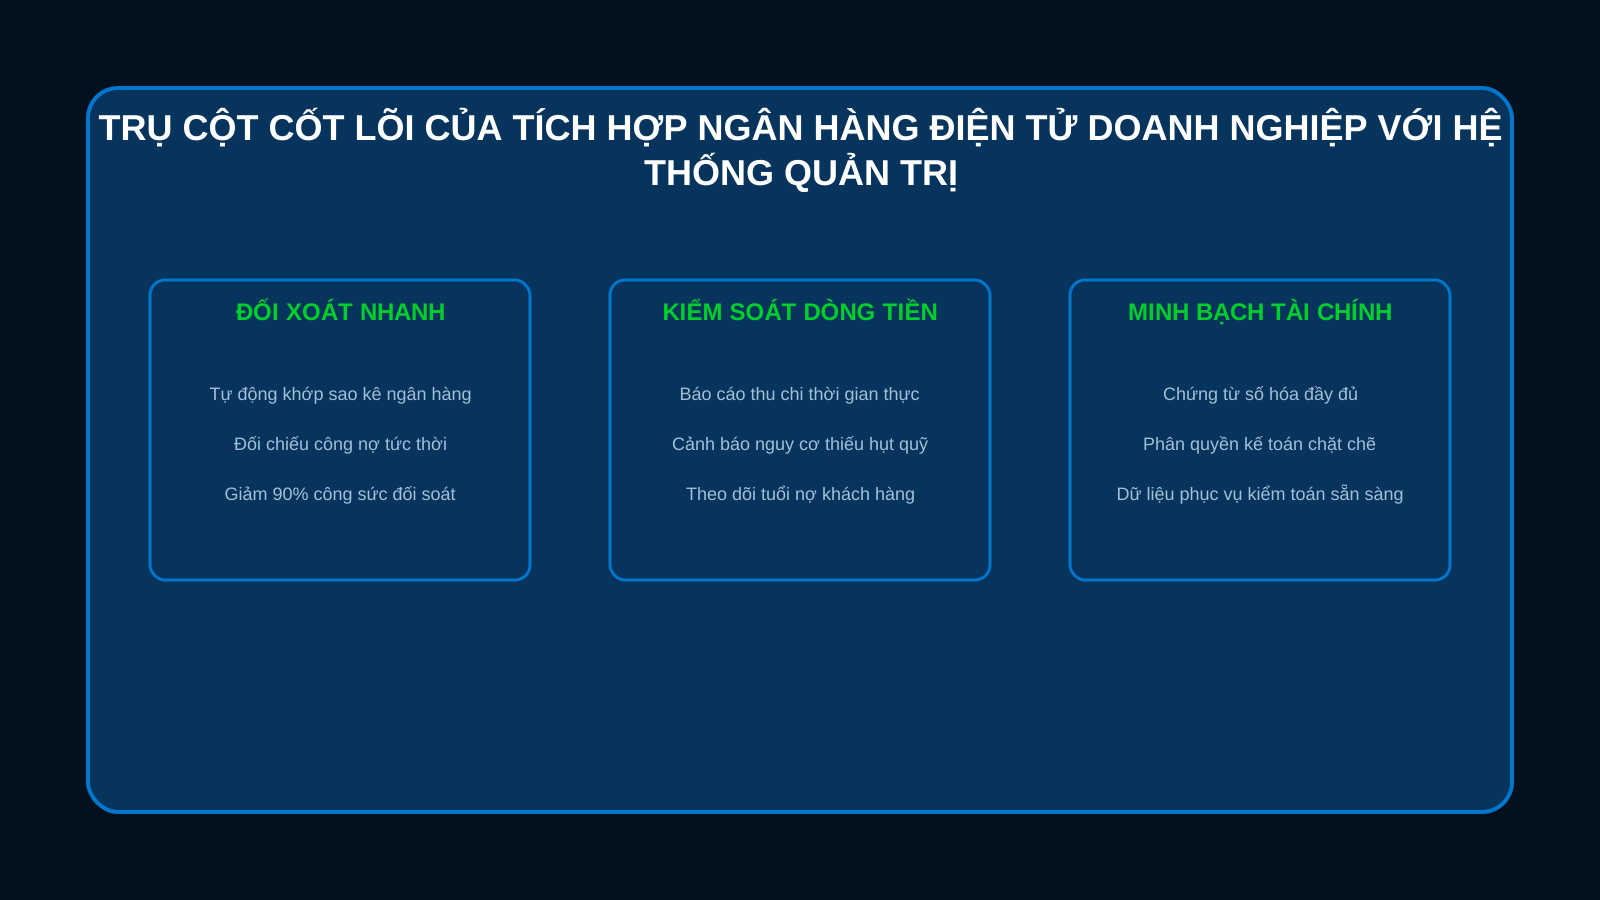
Sổ phụ ngân hàng điện tử được đồng bộ theo từng phút. Thuật toán trên hệ thống quản lý tự động so khớp các bút toán tiền gửi, tiền rút, phí ngân hàng với sổ sách kế toán nội bộ. Tỷ lệ khớp tự động có thể đạt trên 98%, giúp kế toán trưởng chỉ cần xử lý 2% các trường hợp ngoại lệ phát sinh.
Tối ưu hiệu quả tài chính và chi phí vận hành
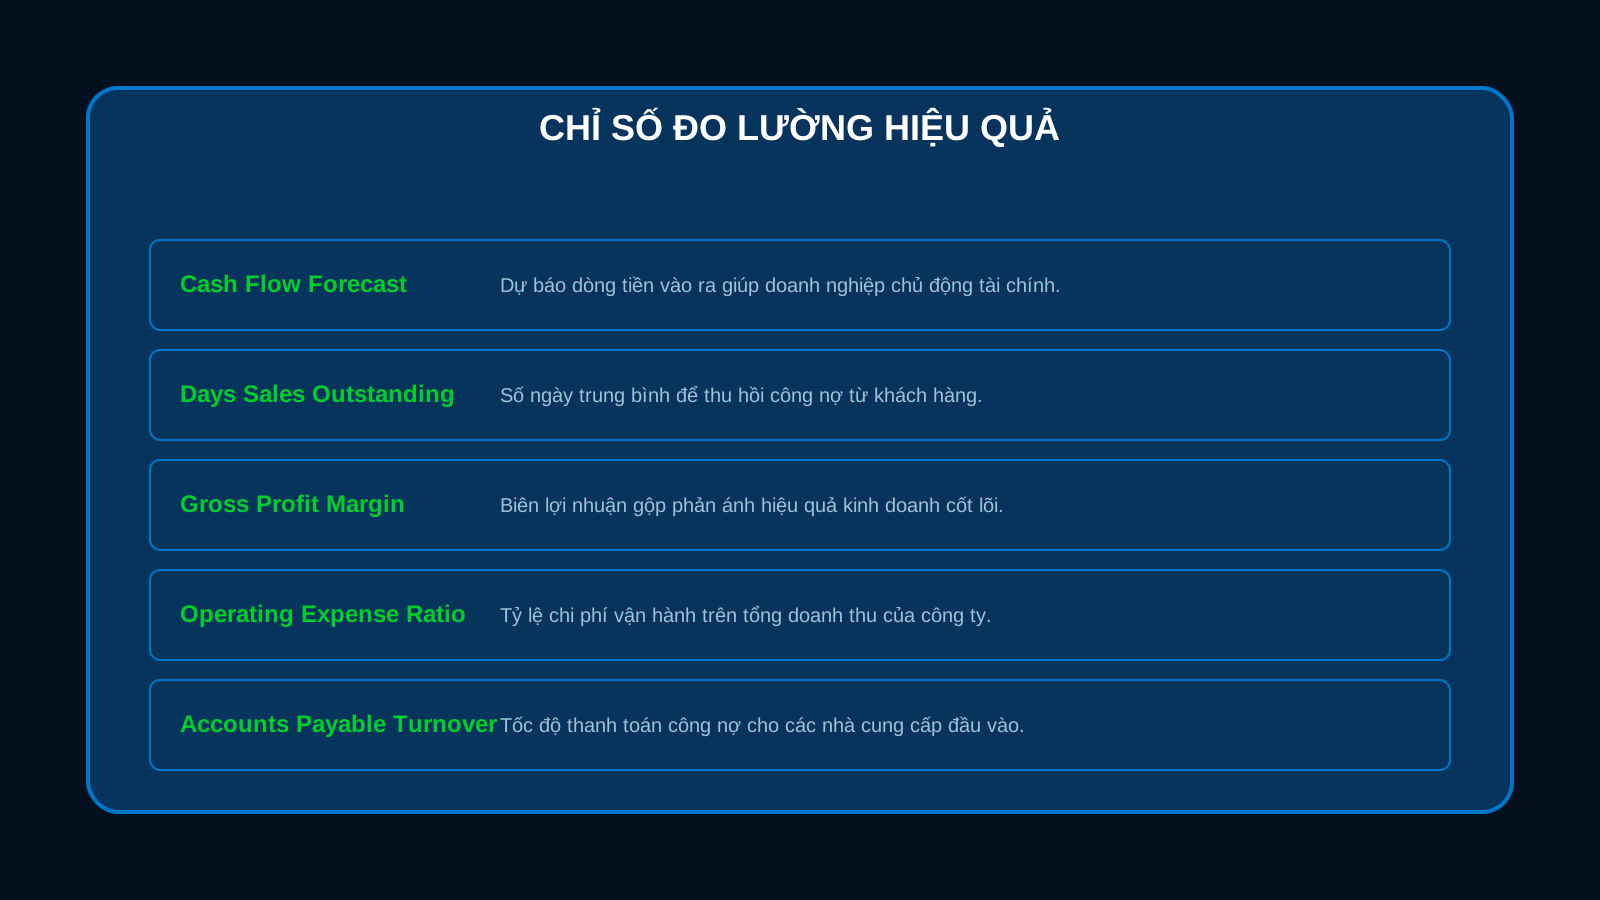
Đối với lãnh đạo doanh nghiệp, một khoản đầu tư công nghệ chỉ có giá trị khi chứng minh được tỷ suất hoàn vốn (ROI). Việc tích hợp ngân hàng điện tử mang lại hiệu quả định lượng rõ ràng:
- Cắt giảm tối thiểu 70% thời gian tác nghiệp kế toán thanh toán: Đội ngũ tài chính chuyển dịch vai trò từ người nhập liệu đơn thuần sang phân tích và quản trị chi phí chiến lược.
- Rút ngắn chu kỳ quay vòng tiền tệ (Cash Conversion Cycle): Dòng tiền về được ghi nhận ngay lập tức giúp phòng mua hàng chủ động đàm phán chiết khấu thanh toán sớm với nhà cung cấp.
- Tăng cường uy tín kiểm toán và minh bạch tài chính: Mọi giao dịch ngân hàng đều có vết truy xuất (audit trail) gắn liền với mã hóa đơn, chứng từ phê duyệt gốc trên hệ thống quản trị, phục vụ đắc lực cho công tác quyết toán thuế và gọi vốn.
Câu hỏi thường gặp (FAQ)
1. Các ngân hàng thương mại tại Việt Nam hiện nay đã sẵn sàng mở API kết nối với hệ thống quản trị chưa?
Hầu hết các ngân hàng thương mại hàng đầu tại Việt Nam (như Vietcombank, Techcombank, MBBank, BIDV, VPBank, ACB...) hiện đều đã phát triển dịch vụ Open Banking API hoặc Host-to-Host cho khối khách hàng doanh nghiệp. Thủ tục cấp cổng kết nối ngày càng nhanh gọn khi doanh nghiệp sử dụng một nền tảng phần mềm quản lý có kiến trúc mở và tuân thủ các tiêu chuẩn bảo mật dữ liệu tài chính.
2. Tích hợp trực tiếp có nguy cơ bị lộ tài khoản hoặc nhân viên tự ý chuyển tiền trái phép không?
Tuyệt đối không, nếu quy trình phê duyệt được thiết lập đúng chuẩn. Tích hợp API tuân thủ nghiêm ngặt mô hình Maker - Checker: nhân viên kế toán chỉ có quyền tạo lập lệnh chi (Maker), còn quyền phê duyệt (Checker) và thẩm quyền ký số đẩy lệnh sang ngân hàng hoàn toàn nằm ở CEO/CFO thông qua mã hóa hai lớp. Tiền không thể rời khỏi tài khoản nếu thiếu khóa xác thực an toàn của cấp có thẩm quyền.
3. Doanh nghiệp quy mô bao nhiêu thì nên bắt đầu đầu tư giải pháp này?
Bất kỳ doanh nghiệp nào xử lý từ 20 giao dịch ngân hàng mỗi ngày trở lên, hoặc có mạng lưới khách hàng/đại lý thanh toán thường xuyên, đều nên cân nhắc tích hợp ngay. Chi phí đầu tư cho giải pháp tích hợp luôn thấp hơn rất nhiều so với chi phí tổn thất do nhầm lẫn công nợ, chậm xử lý đơn hàng và chi phí nhân sự duy trì quy trình giấy tờ thủ công.
Lời kết: Kiến tạo nền tảng quản trị tài chính hiện đại cùng chuyên gia
Trong môi trường cạnh tranh khắt khe, tốc độ luân chuyển dòng tiền chính là mạch máu quyết định sức sống của doanh nghiệp. Để vận hành liền mạch từ khâu bán hàng, quản lý đơn hàng đến tài chính ngân hàng số, doanh nghiệp cần một kiến trúc hệ thống mở, linh hoạt và được tùy chỉnh chuyên sâu theo đặc thù mô hình kinh doanh.
Giải pháp từ Vua Hệ Thống cung cấp nền tảng quản trị doanh nghiệp toàn diện, chuẩn hóa dữ liệu tài chính - kế toán và sẵn sàng kết nối trực tiếp với hạ tầng ngân hàng số Việt Nam. Khi kết hợp cùng năng lực phân tích dữ liệu chuyên sâu và tự động hóa tác vụ thông minh của Vua AI, ban lãnh đạo sẽ sở hữu công cụ cảnh báo dòng tiền thông minh, dự báo nhu cầu vốn lưu động và đưa ra các quyết định chiến lược chuẩn xác, đưa doanh nghiệp bứt phá vững chắc trên thị trường.